استراتژی کاوردکال نسبتی (Covered Call Ratio)
تعریف
در استراتژی کاوردکال نسبتی، معاملهگر مالک سهام پایه بوده و تعداد قراردادهای اختیار خرید بیشتری نسبت به سهامی که برای پوشش در اختیار دارد، به فروش میرساند. به عنوان مثال، اگر معاملهگر ۱,۰۰۰ سهم داشته باشد و ۲ قرارداد اختیار خرید بفروشد، نسبت پوشش ۱ به ۲ ایجاد شده است. این استراتژی نسخهای تهاجمیتر از کاوردکال استاندارد محسوب میشود که هدف آن افزایش درآمد از طریق پرمیوم اضافی است، اما ریسک بخش بدون پوشش را نیز به همراه دارد.
جایگاه استراتژی
این استراتژی در دسته رویکردهای خنثی تا صعودی ملایم قرار میگیرد. دلیل گرایش صعودی آن است که مالکیت سهام خود یک موضعگیری صعودی است و بیشترین سودآوری در حرکت صعودی ملایم اتفاق میافتد. در بازار خنثی، معاملهگر از زوال زمانی اختیارها سود میکند و در بازار صعودی ملایم، هم از رشد قیمت سهام و هم از پرمیوم بهرهمند میشود.
دو روش اجرای استراتژی
|
روش |
توضیح |
ریسک |
|
معمولی (Standard Ratio Write) |
تمام قراردادهای اختیار خرید با قیمت اعمال یکسان فروخته میشوند |
بخش بدون پوشش ریسک نامحدود دارد |
|
متغیر (Variable Ratio Write) |
اختیار خریدها با قیمتهای اعمال متفاوت فروخته میشوند |
ریسک کمتر و انعطاف بیشتر در مدیریت |
تحلیل ریسکها
- ریسک صعودی (نامحدود): بزرگترین خطر استراتژی. در صورت افزایش شدید قیمت سهم، برای قراردادهای بدون پوشش، معاملهگر باید سهام را با قیمت بالای بازار خریداری کرده و با قیمت اعمال پایینتر تحویل دهد. این زیان نامحدود است.
- ریسک نزولی: پرمیوم دریافتی تنها محافظت حداقلی و ناچیزی در برابر افت قیمت ایجاد میکند. ریسک نزولی تقریباً معادل داشتن کامل سهام است.
نکات تکمیلی مهم
- توزیع ریسک در زمان (رویکرد دیاگونال): فروش قراردادها در ماههای سررسید مختلف به توزیع ریسک گاما و ریسک تخصیص کمک میکند
- انتخاب دلتا: فروش اختیارها با دلتای کوچکتر (مثلاً زیر ۱۵) احتمال ITM شدن را کاهش میدهد اما مدیریت آنها در صورت حرکت شدید بازار دشوارتر است
- نوسان ضمنی بالا: بهترین زمان اجرای این استراتژی زمانی است که نوسان ضمنی بالا باشد، زیرا پرمیوم غنیتر بوده و با کاهش نوسان، امکان بستن موقعیت با سود فراهم میشود
مثال عددی با قیمتهای لایو بازار
- دارایی پایه: اهرم (صندوق سهامی کاریزما)
- قیمت فعلی اهرم: ۴۰,۳۸۲ ریال
- تعداد سهام مالکیت: ۱,۰۰۰ سهم
- تعداد قرارداد فروختهشده: ۲ قرارداد اختیار خرید (نسبت ۱به ۲)
- قیمت اعمال: ۴۲,۰۰۰ ریال (OTM)
- پرمیوم دریافتی: ۶,۰۲۰ ریال به ازای هر سهم
- تاریخ سررسید: ۱۴۰۵/۰۶/۲۵(۵۲ روز دیگر)
محاسبات کلیدی:
- کل پرمیوم دریافتی = ۶,۰۲۰ × ۲,۰۰۰ = ۱۲,۰۴۰,۰۰۰ ریال (برای ۲ قرارداد هر کدام ۱,۰۰۰ سهم)
- بخش پوششیافته: ۱ قرارداد (۱,۰۰۰ سهم)
- بخش بدون پوشش: ۱ قرارداد (۱,۰۰۰ سهم)
- سود خرید سهم تا قیمت اعمال = ۴۲,۰۰۰ − ۴۰,۳۸۲ = ۱,۶۱۸ ریال × ۱,۰۰۰ = ۱,۶۱۸,۰۰۰ ریال
سناریوهای مختلف در تاریخ سررسید:
حالت اول: قیمت ثابت — اهرم روی ۴۰,۳۸۲ ریال باقی بماند.
هر دو قرارداد اختیار خرید بیارزش منقضی میشوند. سود از محل سهام = ۰ ریال. پرمیوم دریافتی = ۱۲,۰۴۰,۰۰۰ ریال. سود کل = ۱۲,۰۴۰,۰۰۰ ریال. بهترین سناریو برای این استراتژی در شرایط ثبات.
حالت دوم: رشد ملایم — اهرم به ۴۲,۰۰۰ ریال برسد.
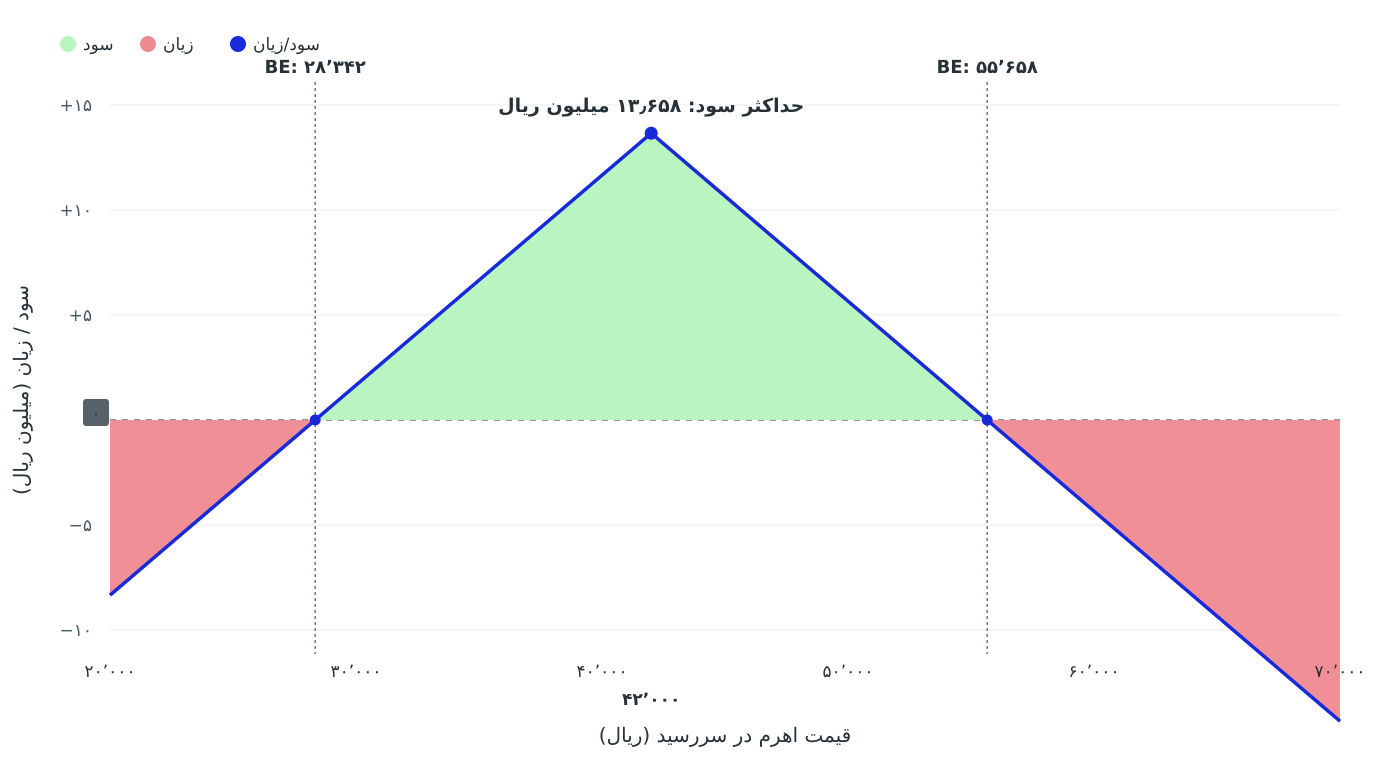
هر دو قرارداد اختیار خرید بیارزش منقضی میشوند (قیمت دقیقاً روی اعمال). سود از محل سهام = ۱,۶۱۸,۰۰۰ ریال. پرمیوم دریافتی = ۱۲,۰۴۰,۰۰۰ ریال. سود کل = ۱۳,۶۵۸,۰۰۰ ریال. این بهترین سناریوی ممکن است: رشد قیمت + تمام پرمیوم.
حالت سوم: رشد بالاتر — اهرم به ۴۵,۰۰۰ ریال برسد.
هر دو قرارداد اعمال میشوند. بخش پوششیافته: سهم با ۴۲,۰۰۰ فروخته شده، سود محدود به ۱,۶۱۸,۰۰۰ ریال. بخش بدون پوشش: زیان = ۴۵,۰۰۰ − ۴۲,۰۰۰ = ۳,۰۰۰ ریال × ۱,۰۰۰ = ۳,۰۰۰,۰۰۰ ریال. سود/زیان خالص = ۱۲,۰۴۰,۰۰۰ + ۱,۶۱۸,۰۰۰ − ۳,۰۰۰,۰۰۰ = ۱۰,۶۵۸,۰۰۰ ریال سود. هنوز سودآور است اما از حالت قبل کمتر.
حالت چهارم: جهش صعودی — اهرم به ۵۰,۰۰۰ ریال برسد.
بخش پوششیافته: سود محدود ۱,۶۱۸,۰۰۰ ریال. بخش بدون پوشش: زیان = ۵۰,۰۰۰ − ۴۲,۰۰۰ = ۸,۰۰۰ × ۱,۰۰۰ = ۸,۰۰۰,۰۰۰ ریال. سود/زیان خالص = ۱۲,۰۴۰,۰۰۰ + ۱,۶۱۸,۰۰۰ − ۸,۰۰۰,۰۰۰ = ۵,۶۵۸,۰۰۰ ریال سود. سود کاهش یافته اما هنوز مثبت.
حالت پنجم: جهش بسیار شدید — اهرم به ۶۰,۰۰۰ ریال برسد.
بخش بدون پوشش: زیان = ۶۰,۰۰۰ − ۴۲,۰۰۰ = ۱۸,۰۰۰ × ۱,۰۰۰ = ۱۸,۰۰۰,۰۰۰ ریال. سود/زیان خالص = ۱۲,۰۴۰,۰۰۰ + ۱,۶۱۸,۰۰۰ − ۱۸,۰۰۰,۰۰۰ = −۴,۳۴۲,۰۰۰ ریال زیان. در این نقطه استراتژی زیانده شده است.
حالت ششم: کاهش — اهرم به ۳۵,۰۰۰ ریال برسد.
هر دو قرارداد بیارزش منقضی میشوند. زیان از محل سهام = ۴۰,۳۸۲ − ۳۵,۰۰۰ = ۵,۳۸۲ × ۱,۰۰۰ = ۵,۳۸۲,۰۰۰ ریال. پرمیوم دریافتی = ۱۲,۰۴۰,۰۰۰ ریال. سود/زیان خالص = ۱۲,۰۴۰,۰۰۰ − ۵,۳۸۲,۰۰۰ = ۶,۶۵۸,۰۰۰ ریال سود. پرمیوم بالا زیان قیمتی را پوشش داده است.
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
سود/زیان سهم |
زیان بخش پوششیافته |
زیان بخش بدون پوشش |
پرمیوم دریافتی |
سود/زیان کل |
|
۱ (ثابت) |
۴۰,۳۸۲ |
۰ |
۰ |
۰ |
۱۲,۰۴۰,۰۰۰⁺ |
۱۲,۰۴۰,۰۰۰⁺ |
|
۲(رشد ملایم) |
۴۲,۰۰۰ |
۱,۶۱۸,۰۰۰⁺ |
۰ |
۰ |
۱۲,۰۴۰,۰۰۰⁺ |
۱۳,۶۵۸,۰۰۰⁺ |
|
۳ (رشد بالا) |
۴۵,۰۰۰ |
۱,۶۱۸,۰۰۰⁺ |
۰ |
۳,۰۰۰,۰۰۰⁻ |
۱۲,۰۴۰,۰۰۰⁺ |
۱۰,۶۵۸,۰۰۰⁺ |
|
۴ (جهش صعودی) |
۵۰,۰۰۰ |
۱,۶۱۸,۰۰۰⁺ |
۰ |
۸,۰۰۰,۰۰۰⁻ |
۱۲,۰۴۰,۰۰۰⁺ |
۵,۶۵۸,۰۰۰⁺ |
|
۵ (جهش شدید) |
۶۰,۰۰۰ |
۱,۶۱۸,۰۰۰⁺ |
۰ |
۱۸,۰۰۰,۰۰۰⁻ |
۱۲,۰۴۰,۰۰۰⁺ |
۴,۳۴۲,۰۰۰⁻ |
|
۶ (کاهش) |
۳۵,۰۰۰ |
۵,۳۸۲,۰۰۰⁻ |
— |
— |
۱۲,۰۴۰,۰۰۰⁺ |
۶,۶۵۸,۰۰۰⁺ |
همانطور که در جدول مشخص است، بهترین عملکرد استراتژی در محدوده قیمت اعمال (۴۲,۰۰۰ ریال) و زیر آن است. نقطه سربهسر صعودی جایی بین ۵۵,۰۰۰ تا ۶۰,۰۰۰ ریال قرار دارد.
اگر قیمت بیش از حد افزایش یابد، زیان بخش بدون پوشش به سرعت از پرمیوم دریافتی پیشی میگیرد.
از سوی دیگر، پرمیوم ۱۲ میلیون ریالی دریافتی، محافظت قابل توجهی در برابر کاهش قیمت ایجاد میکند (قیمت باید بیش از ۱۲,۰۰۰ ریال افت کند تا استراتژی زیانده شود).