استراتژی پروتکتیو پوت (Protective Put)
تعریف
در این استراتژی، سرمایهگذار ابتدا مالک یک دارایی پایه است و سپس برای محافظت از آن در برابر کاهش قیمت، یک قرارداد اختیار فروش (Put) بر روی همان دارایی و با همان تعداد خریداری میکند. به عبارت دیگر، خرید اختیار فروش نقش یک بیمهنامه را برای سبد سرمایهگذاری ایفا میکند. هزینه این بیمه، همان پرمیوم پرداختی است که از سود نهایی کسر خواهد شد.
شرایط مناسب استفاده
- سرمایهگذار مالک دارایی پایه است و به پتانسیل رشد بلندمدت آن اعتقاد دارد.
- نگران نوسانات منفی کوتاهمدت به دلایل سیاسی یا اقتصادی است.
- هدف، حداقلرسانی ریسک سرمایهگذاری بدون خروج از موقعیت مالکیت دارایی است.
سود و زیان
- حداکثر سود: از نظر تئوری نامحدود است. اگر قیمت دارایی پایه افزایش یابد، سود نیز افزایش مییابد و تنها هزینه پرمیوم از آن کسر میشود
- حداکثر زیان: کاملاً محدود و از پیش مشخص است. فرمول: (قیمت خرید اولیه − قیمت اعمال اختیار فروش) + پرمیوم پرداختی
- نقطه سر به سر: قیمت خرید اولیه + پرمیوم پرداختی به ازای هر سهم (دارایی باید از این سطح بالاتر رود تا سودآوری حاصل شود).
سازوکار در تاریخ سررسید
اگر قیمت دارایی پایه کاهش یابد، اختیار فروش ارزش پیدا کرده و زیان سرمایهگذار را جبران یا محدود میکند. اگر قیمت افزایش یابد، اختیار فروش بیارزش منقضی میشود و سرمایهگذار تنها هزینه پرمیوم را پرداخته است. همچنین امکان فروش اختیار فروش پیش از سررسید نیز وجود دارد؛ در صورت کاهش قیمت دارایی یا افزایش نوسانات بازار، ارزش قرارداد اختیار فروش بالا میرود و میتوان آن را با سود فروخت.
انتخاب قیمت اعمال
| نوع | نسبت به قیمت بازار | پریمیوم | میزان محافظت |
|---|---|---|---|
| itm(در سود) | اعمال<بازار | بالا | بیش ترین محافظت(کف قیمتی بالاتر) |
| atm (بی تفاوت) | اعمال=بازار | متوسط | تعادل بین هزینه ومحافظت |
| otm(در زیان) | اعمال>بازار | پایین | کمترین محافظت(نیاز به افت شدیدتر) |
🔹 مثال عددی با قیمتهای لایو بازار
- دارایی پایه: اهرم (صندوق سهامی کاریزما)
- تعداد سهام: ۱,۰۰۰ سهم
- قیمت خرید اولیه هر سهم: ۴۰,۳۸۲ ریال
- ارزش خرید سهام: ۴۰,۳۸۲,۰۰۰ ریال
- نماد اختیار فروش خریداریشده: طهرم6044
- قیمت اعمال اختیار فروش: ۳۸,۰۰۰ ریال ( — OTMپایینتر از قیمت فعلی بازار)
- پرمیوم پرداختی: ۲,۳۹۰ ریال به ازای هر سهم
- هزینه خرید اختیار: ۲,۳۹۰ × ۱,۰۰۰ = ۲,۳۹۰,۰۰۰ ریال
- تاریخ سررسید: ۱۴۰۵/۰۶/۲۵ (۵۲ روز دیگر)
کل سرمایهگذاری: ۴۰,۳۸۲,۰۰۰ + ۲,۳۹۰,۰۰۰ = ۴۲,۷۷۲,۰۰۰ ریال
فرمولهای کلیدی:
- حداکثر زیان = (۴۰,۳۸۲ − ۳۸,۰۰۰) + ۲,۳۹۰ = ۲,۳۸۲ + ۲,۳۹۰ = ۴,۷۷۲ ریال به ازای هر سهم → کل: ۴,۷۷۲,۰۰۰ ریال
- نقطه سر به سر = ۴۰,۳۸۲ + ۲,۳۹۰ = ۴۲,۷۷۲ ریال
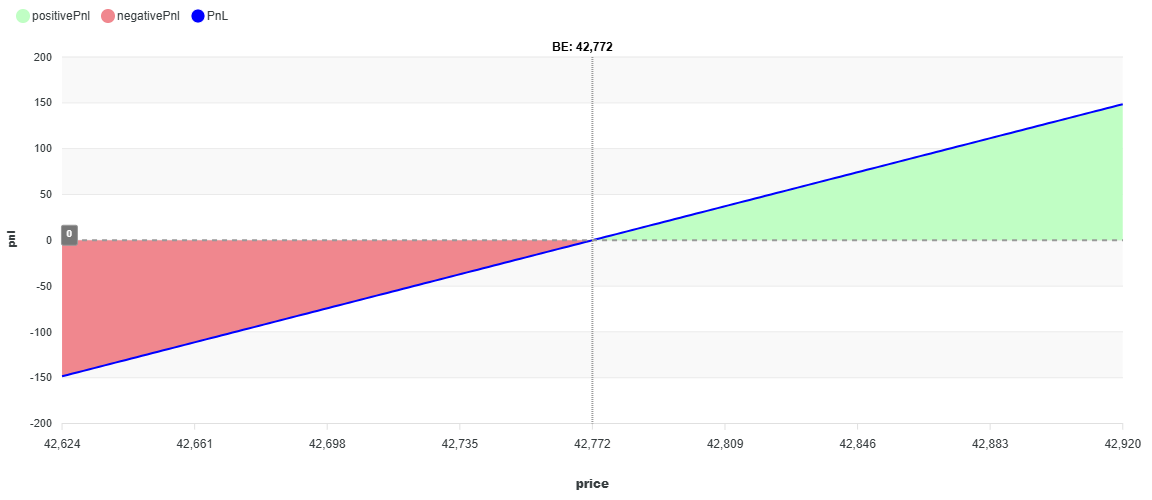
سناریوهای مختلف در تاریخ سررسید:
حالت اول: ریزش شدید — اهرم به ۳۰,۰۰۰ ریال برسد.
اختیار فروش با قیمت اعمال ۳۸,۰۰۰ ریال فعال میشود و سهام با این قیمت فروخته خواهد شد. مبلغ فروش = ۳۸,۰۰۰ × ۱,۰۰۰ = ۳۸,۰۰۰,۰۰۰ ریال. زیان نهایی = ۴۲,۷۷۲,۰۰۰ − ۳۸,۰۰۰,۰۰۰ = ۴,۷۷۲,۰۰۰ ریال زیان. بدون اختیار فروش، ارزش سهام ۳۰,۰۰۰,۰۰۰ ریال بود و زیان ۱۰,۳۸۲,۰۰۰ ریال میبود. یعنی با خرید پوت، زیان از ۱۰.۳ میلیون ریال به ۴.۷ میلیون ریال کاهش یافته است.
حالت دوم: کاهش ملایم — اهرم به ۳۷,۰۰۰ ریال برسد.
اختیار فروش فعال میشود و سهام با قیمت اعمال ۳۸,۰۰۰ ریال فروخته خواهد شد. مبلغ فروش = ۳۸,۰۰۰,۰۰۰ ریال. زیان نهایی = ۴۲,۷۷۲,۰۰۰ − ۳۸,۰۰۰,۰۰۰ = ۴,۷۷۲,۰۰۰ ریال زیان. همانطور که مشاهده میشود، زیان دقیقاً برابر با حالت اول است، زیرا قیمت اعمال ۳۸,۰۰۰ ریال کف زیان را مشخص کرده و فرقی نمیکند قیمت بازار ۳۷,۰۰۰ باشد یا ۳۰,۰۰۰.
حالت سوم: قیمت ثابت — اهرم روی ۴۰,۳۸۲ ریال باقی بماند.
قیمت بازار بالاتر از قیمت اعمال ۳۸,۰۰۰ ریال است و اختیار فروش بیارزش منقضی میشود. سود از محل سهام = ۰ ریال. هزینه پرمیوم = ۲,۳۹۰ ریال به ازای هر سهم. سود/زیان کل = ۲,۳۹۰ ریال زیان به ازای هر سهم → کل: ۲,۳۹۰,۰۰۰ ریال زیان. این زیان صرفاً ناشی از هزینه بیمهنامه است.
حالت چهارم: افزایش ملایم — اهرم به ۴۵,۰۰۰ ریال برسد.
اختیار فروش بیارزش منقضی میشود. سود از محل سهام = ۴۵,۰۰۰ − ۴۰,۳۸۲ = ۴,۶۱۸ ریال به ازای هر سهم. سود خالص = ۴,۶۱۸ − ۲,۳۹۰ = ۲,۲۲۸ ریال سود به ازای هر سهم → کل: ۲,۲۲۸,۰۰۰ ریال سود. بدون اختیار فروش، سود ۴,۶۱۸,۰۰۰ ریال بود؛ یعنی ۲,۳۹۰,۰۰۰ ریال هزینه بیمه پرداخت شده است.
حالت پنجم: رشد قابل توجه — اهرم به ۵۵,۰۰۰ ریال برسد.
اختیار فروش بیارزش منقضی میشود. سود از محل سهام = ۵۵,۰۰۰ − ۴۰,۳۸۲ = ۱۴,۶۱۸ ریال به ازای هر سهم. سود خالص = ۱۴,۶۱۸ − ۲,۳۹۰ = ۱۲,۲۲۸ ریال سود به ازای هر سهم → کل: ۱۲,۲۲۸,۰۰۰ ریال سود. بدون اختیار فروش، سود ۱۴,۶۱۸,۰۰۰ ریال بود. هزینه بیمه همان ۲,۳۹۰,۰۰۰ ریال است.
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
ارزش سهام/اعمال |
هزینه بیمه |
سود/زیان کل |
بدون بیمه |
|
۱ (ریزش شدید) |
۳۰,۰۰۰ |
۳۸,۰۰۰,۰۰۰ |
۲,۳۹۰,۰۰۰⁻ |
۴,۷۷۲,۰۰۰⁻ |
۱۰,۳۸۲,۰۰۰⁻ |
|
۲ (کاهش ملایم) |
۳۷,۰۰۰ |
۳۸,۰۰۰,۰۰۰ |
۲,۳۹۰,۰۰۰⁻ |
۴,۷۷۲,۰۰۰⁻ |
۳,۳۸۲,۰۰۰⁻ |
|
۳ (ثابت) |
۴۰,۳۸۲ |
۴۰,۳۸۲,۰۰۰ |
۲,۳۹۰,۰۰۰⁻ |
۲,۳۹۰,۰۰۰⁻ |
۰ |
|
۴ (رشد ملایم) |
۴۵,۰۰۰ |
۴۵,۰۰۰,۰۰۰ |
۲,۳۹۰,۰۰۰⁻ |
۲,۲۲۸,۰۰۰⁺ |
۴,۶۱۸,۰۰۰⁺ |
|
۵ (رشد بالا) |
۵۵,۰۰۰ |
۵۵,۰۰۰,۰۰۰ |
۲,۳۹۰,۰۰۰⁻ |
۱۲,۲۲۸,۰۰۰⁺ |
۱۴,۶۱۸,۰۰۰⁺ |
همانطور که در ستون آخر جدول مشخص است، اختیار فروش تنها در شرایط نزولی تفاوت ایجاد میکند.
در حالتهای ۱ و ۲، بیمهنامه زیان را به میزان قابل توجهی محدود کرده است (از ۱۰.۳ میلیون به ۴.۷ میلیون).
اما در شرایط صعودی، هزینه پرمیوم از سود کسر شده و بازدهی نهایی را اندکی کاهش میدهد. این دقیقاً هزینهای است که سرمایهگذار برای آرامش خاطر و محدودسازی ریسک پرداخت میکند.
نکته مهم آن است که حداکثر زیان فارغ از شدت سقوط قیمت، ۴,۷۷۲,۰۰۰ ریال خواهد بود و این کف قیمتی تا سررسید تضمین شده است.