استراتژی لانگ گاتس (Long Guts)
ایده اصلی
استراتژی لانگ گات یک استراتژی دو پایهای است که در آن معاملهگر همزمان یک قرارداد اختیار خرید (Call) با قیمت اعمال پایینتر از قیمت فعلی بازار (ITM) و یک قرارداد اختیار فروش (Put) با قیمت اعمال بالاتر از قیمت فعلی بازار (ITM) خریداری میکند. هر دو قرارداد دارای سررسید یکسان هستند. هدف اصلی، کسب سود از نوسانات شدید قیمت دارایی پایه در هر جهتی است، بدون آنکه معاملهگر نیاز به پیشبینی جهت حرکت داشته باشد.
تفاوت کلیدی با استراتژیهای مشابه
|
استراتژی |
نوع اختیارها |
قیمت اعمال |
هزینه اولیه |
|
استردل (Straddle) |
کال + پوت |
یکسان (ATM) |
متوسط |
|
استرنگل (Strangle) |
کال + پوت |
کال بالاتر، پوت پایینتر (OTM) |
کم |
|
گات (Guts) |
کال + پوت |
کال پایینتر، پوت بالاتر (ITM) |
زیاد |
تفاوت اصلی گات با استرنگل آن است که در استرنگل قیمت اعمال کال همیشه بالاتر از قیمت اعمال پوت است، اما در گات این ترتیب برعکس است و هر دو قرارداد در سود (ITM) قرار دارند. همین موضوع باعث میشود هزینه اولیه گات بیشتر باشد، اما از آنجا که هر دو قرارداد ارزش ذاتی دارند، بخشی از پرمیوم پرداختی به صورت ارزش ذاتی حفظ میشود.
شرایط مناسب استفاده
- معاملهگر انتظار تغییرات قیمتی شدید در دارایی پایه را دارد اما جهت حرکت مشخص نیست.
- نوسانات فعلی بازار پایین است و قیمت اختیارها ارزانتر شده، اما احتمال جهش قیمتی وجود دارد.
- رویداد مهمی مانند انتشار گزارش مالی یا خبر سیاسی-اقتصادی در پیش است.
- الگوی نموداری مشابه پرچم سهگوش (Pennant) مشاهده شده که نشاندهنده آمادگی قیمت برای جهش است.
سود و زیان
- حداکثر سود: نامحدود در هر دو جهت. اگر قیمت دارایی به شدت افزایش یا کاهش یابد، سود نیز نامحدود خواهد بود
- حداکثر زیان: محدود به مجموع پرمیومهای پرداختی منهای اختلاف دو قیمت اعمال.
فرمول: (مجموع پرمیومها) − (قیمت اعمال پوت − قیمت اعمال کال)
- نقطه سر به سر پایین: قیمت اعمال پوت − مجموع پرمیومها
- نقطه سر به سر بالا: قیمت اعمال کال + مجموع پرمیومها
نقش نوسانات و زمان
نوسانات قیمت پایه اصلی موفقیت در این استراتژی است. هرچه نوسان بیشتر باشد، احتمال عبور قیمت از نقاط سر به سر افزایش مییابد. از سوی دیگر، گذر زمان (تتا) برای این استراتژی مضر است، اما از آنجا که اختیارهای عمیقاً ITM ارزش ذاتی بالا و ارزش زمانی کمتری دارند، تا حدودی در برابر زوال زمانی مقاومتر هستند. با این حال، هرگز نباید استراتژی گات را تا ماه آخر منتهی به سررسید نگهداری کرد، زیرا در آن بازه اثر زوال زمانی در سریعترین حالت خود قرار دارد. دوره زمانی بهینه برای اجرای این استراتژی حدود سه ماه مانده به سررسید است.
نکات اجرایی مهم
- روی داراییهایی تمرکز شود که طی دو هفته آینده خبر یا گزارش درآمدی برای آنها منتشر میشود.
- از بین قراردادها با نقدشوندگی کافی (حداقل ۱۰۰ قرارداد باز و ترجیحاً ۵۰۰ عدد) انتخاب شود.
- چند روز قبل از وقوع رویداد خبری یا چند روز پس از کسب سود، از استراتژی خارج شود.
- در صورت جهش قیمت به یک سمت، میتوان یک پایه را فروخت و منتظر بازگشت برای کسب سود از پایه دیگر ماند.
🔹 مثال عددی با قیمتهای لایو بازار
- دارایی پایه: اهرم (صندوق سهامی کاریزما)
- قیمت فعلی اهرم: ۴۰,۳۸۲ ریال
- تاریخ سررسید: ۱۴۰۵/۰۶/۲۵ (۵۲ روز دیگر — تقریباً دو ماه)
پایه اول — خرید اختیار خرید (Call) با قیمت اعمال پایینتر (ITM):
- نماد: ضهرم6044
- قیمت اعمال: ۳۸,۰۰۰ ریال ( —ITM پایینتر از قیمت فعلی)
- پرمیوم پرداختی: ۸,۲۴۹ ریال به ازای هر سهم
پایه دوم — خرید اختیار فروش (Put) با قیمت اعمال بالاتر (ITM):
- نماد: طهرم6045
- قیمت اعمال: ۴۲,۰۰۰ ریال ( —ITM بالاتر از قیمت فعلی)
- پرمیوم پرداختی: ۶,۲۳۰ ریال به ازای هر سهم
محاسبات کلیدی (به ازای هر سهم):
- مجموع پرمیومها = ۸,۲۴۹ + ۶,۲۳۰ = ۱۴,۴۷۹ ریال
- اختلاف دو قیمت اعمال = ۴۲,۰۰۰ − ۳۸,۰۰۰ = ۴,۰۰۰ ریال
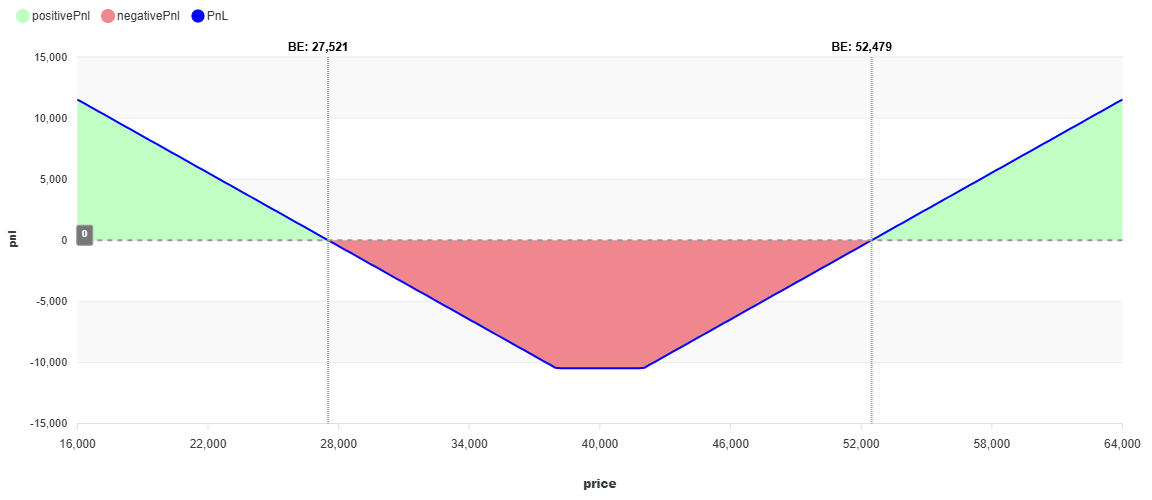
- حداکثر زیان = ۱۴,۴۷۹ − ۴,۰۰۰ = ۱۰,۴۷۹ ریال به ازای هر سهم → کل (۱,۰۰۰ سهم)
- ریال ۱۰,۴۷۹,۰۰۰
- نقطه سر به سر پایین = ۴۲,۰۰۰ − ۱۴,۴۷۹ = ۲۷,۵۲۱ ریال
- نقطه سر به سر بالا = ۳۸,۰۰۰ + ۱۴,۴۷۹ = ۵۲,۴۷۹ ریال
- محدوده زیان (بین دو نقطه سر به سر) = از ۲۷,۵۲۱ تا ۵۲,۴۷۹ ریال
- حداکثر زیان = زمانی که قیمت بین ۳۸,۰۰۰ تا ۴۲,۰۰۰ باقی بماند
سناریوهای مختلف در تاریخ سررسید:
حالت اول: ریزش شدید — اهرم به ۲۵,۰۰۰ ریال برسد.
اختیار خرید (اعمال ۳۸,۰۰۰) بیارزش منقضی میشود. اختیار فروش (اعمال ۴۲,۰۰۰) فعال است. سود از اختیار فروش = ۴۲,۰۰۰ − ۲۵,۰۰۰ = ۱۷,۰۰۰ ریال.
سود خالص = ۱۷,۰۰۰ − ۱۴,۴۷۹ = ۲,۵۲۱ ریال سود به ازای هر سهم → کل: ۲,۵۲۱,۰۰۰ ریال سود.
حالت دوم: کاهش ملایم — اهرم به ۳۵,۰۰۰ ریال برسد.
اختیار خرید بیارزش منقضی میشود. سود از اختیار فروش = ۴۲,۰۰۰ − ۳۵,۰۰۰ = ۷,۰۰۰ ریال.
سود خالص = ۷,۰۰۰ − ۱۴,۴۷۹ = ۷,۴۷۹ ریال زیان به ازای هر سهم → کل: ۷,۴۷۹,۰۰۰ ریال زیان. قیمت هنوز به نقطه سر به سر پایین (۲۷,۵۲۱) نرسیده است.
حالت سوم: قیمت ثابت — اهرم روی ۴۰,۳۸۲ ریال باقی بماند.
اختیار خرید (اعمال ۳۸,۰۰۰) دارای ارزش ذاتی ۲,۳۸۲ ریال است. اختیار فروش (اعمال ۴۲,۰۰۰) دارای ارزش ذاتی ۱,۶۱۸ ریال است. مجموع ارزش ذاتی = ۲,۳۸۲ + ۱,۶۱۸ = ۴,۰۰۰ ریال. سود/زیان = ۴,۰۰۰ − ۱۴,۴۷۹ = ۱۰,۴۷۹ ریال زیان به ازای هر سهم → کل: ۱۰,۴۷۹,۰۰۰ ریال زیان. این حداکثر زیان ممکن است و زمانی رخ میدهد که قیمت دقیقاً بین دو قیمت اعمال باقی بماند.
حالت چهارم: افزایش ملایم — اهرم به ۴۵,۰۰۰ ریال برسد.
اختیار فروش بیارزش منقضی میشود. سود از اختیار خرید = ۴۵,۰۰۰ − ۳۸,۰۰۰ = ۷,۰۰۰ ریال.
سود خالص = ۷,۰۰۰ − ۱۴,۴۷۹ = ۷,۴۷۹ ریال زیان به ازای هر سهم → کل: ۷,۴۷۹,۰۰۰ ریال زیان. قیمت هنوز به نقطه سر به سر بالا (۵۲,۴۷۹) نرسیده است.
حالت پنجم: جهش صعودی — اهرم به ۵۵,۰۰۰ ریال برسد.
اختیار فروش بیارزش منقضی میشود. سود از اختیار خرید = ۵۵,۰۰۰ − ۳۸,۰۰۰ = ۱۷,۰۰۰ ریال.
سود خالص = ۱۷,۰۰۰ − ۱۴,۴۷۹ = ۲,۵۲۱ ریال سود به ازای هر سهم → کل: ۲,۵۲۱,۰۰۰ ریال سود.
حالت ششم: جهش نزولی شدید — اهرم به ۲۲,۰۰۰ ریال برسد.
اختیار خرید بیارزش منقضی میشود. سود از اختیار فروش = ۴۲,۰۰۰ − ۲۲,۰۰۰ = ۲۰,۰۰۰ ریال. سود خالص = ۲۰,۰۰۰ − ۱۴,۴۷۹ = ۵,۵۲۱ ریال سود به ازای هر سهم → کل: ۵,۵۲۱,۰۰۰ ریال سود.
📊جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
ارزش کال (اعمال ۳۸,۰۰۰) |
ارزش پوت (اعمال ۴۲,۰۰۰) |
مجموع ارزش |
پرمیوم پرداختی |
سود/زیان خالص (هر سهم) |
کل (۱,۰۰۰ سهم) |
|
۱ (ریزش شدید) |
۲۵,۰۰۰ |
۰ |
۱۷,۰۰۰ |
۱۷,۰۰۰ |
۱۴,۴۷۹ |
۲,۵۲۱⁺ ریال |
۲,۵۲۱,۰۰۰⁺ |
|
۲ (کاهش ملایم) |
۳۵,۰۰۰ |
۰ |
۷,۰۰۰ |
۷,۰۰۰ |
۱۴,۴۷۹ |
۷,۴۷۹⁻ ریال |
۷,۴۷۹,۰۰۰⁻ |
|
۳ (ثابت) |
۴۰,۳۸۲ |
۲,۳۸۲ |
۱,۶۱۸ |
۴,۰۰۰ |
۱۴,۴۷۹ |
۱۰,۴۷۹⁻ ریال |
۱۰,۴۷۹,۰۰۰⁻ |
|
۴(رشد ملایم) |
۴۵,۰۰۰ |
۷,۰۰۰ |
۰ |
۷,۰۰۰ |
۱۴,۴۷۹ |
۷,۴۷۹⁻ ریال |
۷,۴۷۹,۰۰۰⁻ |
|
۵ (جهش صعودی) |
۵۵,۰۰۰ |
۱۷,۰۰۰ |
۰ |
۱۷,۰۰۰ |
۱۴,۴۷۹ |
۲,۵۲۱⁺ ریال |
۲,۵۲۱,۰۰۰⁺ |
|
۶ (جهش نزولی) |
۲۲,۰۰۰ |
۰ |
۲۰,۰۰۰ |
۲۰,۰۰۰ |
۱۴,۴۷۹ |
۵,۵۲۱⁺ ریال |
۵,۵۲۱,۰۰۰⁺ |
همانطور که در جدول مشخص است، حداکثر زیان (۱۰,۴۷۹ ریال به ازای هر سهم) زمانی رخ میدهد که قیمت بین دو قیمت اعمال (۳۸,۰۰۰ تا ۴۲,۰۰۰) باقی بماند.
برای سودآوری، قیمت باید یا به زیر ۲۷,۵۲۱ ریال افت کند یا از ۵۲,۴۷۹ ریال بالاتر رود. این محدوده نسبتاً عریض سربهسر (حدود ۳۲٪ افت یا ۳۰٪ رشد از قیمت فعلی) نشاندهنده ریسک بالای این استراتژی و نیاز به نوسانات واقعاً شدید برای سودآوری است.
البته هرچه قیمت بیشتر از نقاط سر به سر فاصله بگیرد، سود نیز نامحدود خواهد بود.