در استراتژی لانگ استرادل، معاملهگر به طور همزمان یک اختیار خرید (Call) و یک اختیار فروش (Put) را با قیمت اعمال یکسان (معمولاً نزدیک به قیمت فعلی بازار یا ATM ) سررسید یکسان خریداری میکند. هدف اصلی، کسب سود از نوسانات شدید قیمت در هر جهتی است، بدون نیاز به پیشبینی جهت حرکت. تفاوت کلیدی با لانگ استرانگل آن است که در استرادل قیمت اعمال واحد و ATM است، در حالی که در استرانگل دو قیمت اعمال متفاوت و OTM وجود دارد.
تفاوت کلیدی با لانگ استرانگل
|
لانگ استرانگل |
لانگ استرادل |
ویژگی |
|
متفاوت (هر دو (OTM |
یکسان (ATM) |
قیمت اعمال |
|
کمتر |
بیشتر |
هزینه اولیه |
|
بیشتر |
کمتر |
نیاز به حرکت قیمتی |
|
دورتر از قیمت فعلی |
نزدیکتر به قیمت فعلی |
نقطه سر به سر |
|
پایینتر |
بالاتر |
حساسیت به تغییر قیمت |
در استرادل، چون اختیارات ATM خریداری میشوند، هزینه اولیه بالاتر است اما قیمت با حرکت کمتری به نقطه سر به سر میرسد. در استرانگل، هزینه کمتر ولی نیاز به حرکت بزرگتری وجود دارد.
شرایط مناسب استفاده
- انتظار نوسان شدید قیمت در آینده نزدیک وجود دارد اما جهت حرکت مشخص نیست
- پیش از اعلام گزارشهای مالی مهم، تصمیمات اقتصادی یا تحولات سیاسی
- نوسانات ضمنی (IV) نسبتاً پایین است و انتظار افزایش آن میرود
- دارایی پایه برای مدتی در الگوی تثبیت بوده و انتظار شکست قریبالوقوع وجود دارد
سود و زیان
- حداکثر سود صعودی: نامحدود. اگر قیمت به شدت افزایش یابد، اختیار خرید ارزش بیشتری پیدا میکند.
- حداکثر سود نزولی: محدود. اگر قیمت به شدت کاهش یابد، اختیار فروش سود ایجاد میکند اما قیمت نمیتواند کمتر از صفر شود.
- حداکثر زیان: محدود به مجموع پرمیومهای پرداختی. زمانی رخ میدهد که قیمت دقیقاً روی قیمت اعمال باقی بماند.
- نقطه سر به سر بالایی: قیمت اعمال + مجموع پرمیومها
- نقطه سر به سر پایینی: قیمت اعمال − مجموع پرمیومها
نقش نوسانات ضمنی (IV)
یکی از مهمترین محرکهای سودآوری در لانگ استرادل، افزایش نوسانات ضمنی است. معاملهگران میتوانند پیش از وقوع رویداد مهم وارد این استراتژی شوند و قبل از خود رویداد، موقعیت را ببندند. افزایش تقاضا برای اختیارات در آستانه رویدادها باعث بالا رفتن قیمت قراردادها و سودآوری بدون نیاز به تحقق حرکت قیمتی میشود. البته این استراتژی از وگای مثبت بهره میبرد و افزایش IV به نفع آن است، اما کاهش ناگهانی IV پس از رویداد (crush نوسان) میتواند به زیان منجر شود.
مزایا و معایب
|
❌ معایب |
✅ مزایا |
|
هزینه اولیه بالا (خرید دو قرارداد ATM) |
سود نامحدود در جهت صعودی |
|
نیاز به حرکت قیمتی قابلتوجه |
زیان محدود به مجموع پرمیومها |
|
اثر منفی شدید تتا (گذر زمان) |
واکنش سریعتر به تغییرات قیمت (ATM) |
|
پیچیدگی مدیریت برای تازهکاران |
بهرهمندی از افزایش IV (وگای مثبت) |
|
— |
عدم نیاز به پیشبینی جهت بازار |
🔹 مثال
- دارایی پایه: اهرم (صندوق سهامی کاریزما)
- قیمت فعلی اهرم: ۴۰,۳۸۲ ریال
- قیمت اعمال مشترک (ATM): ۴۰,۰۰۰ ریال (نزدیکترین اعمال به قیمت فعلی)
- تاریخ سررسید: ۱۴۰۵/۰۶/۲۵(۵۲ روز دیگر)
پایه اول — خرید اختیار خرید (Long Call) ATM:
- پرمیوم پرداختی تخمینی: ~۷,۵۰۰ ریال به ازای هر سهم
پایه دوم — خرید اختیار فروش (Long Put) ATM:
- پرمیوم پرداختی تخمینی: ~۴,۵۰۰ ریال به ازای هر سهم
محاسبات کلیدی:
- مجموع پرمیومها = ۷,۵۰۰ + ۴,۵۰۰ = ۱۲,۰۰۰ ریال به ازای هر سهم
- هزینه کل قرارداد (۱,۰۰۰ سهم) = ۱۲,۰۰۰,۰۰۰ ریال
- نقطه سر به سر بالایی = ۴۰,۰۰۰ + ۱۲,۰۰۰ = ۵۲,۰۰۰ ریال ((رشد حدود ۲۹٪)
- نقطه سر به سر پایینی = ۴۰,۰۰۰ − ۱۲,۰۰۰ = ۲۸,۰۰۰ ریال (افت حدود ۳۱٪)
- حداکثر زیان = ۱۲,۰۰۰ ریال به ازای هر سهم (زمانی که قیمت دقیقاً روی ۴۰,۰۰۰ باقی بماند)
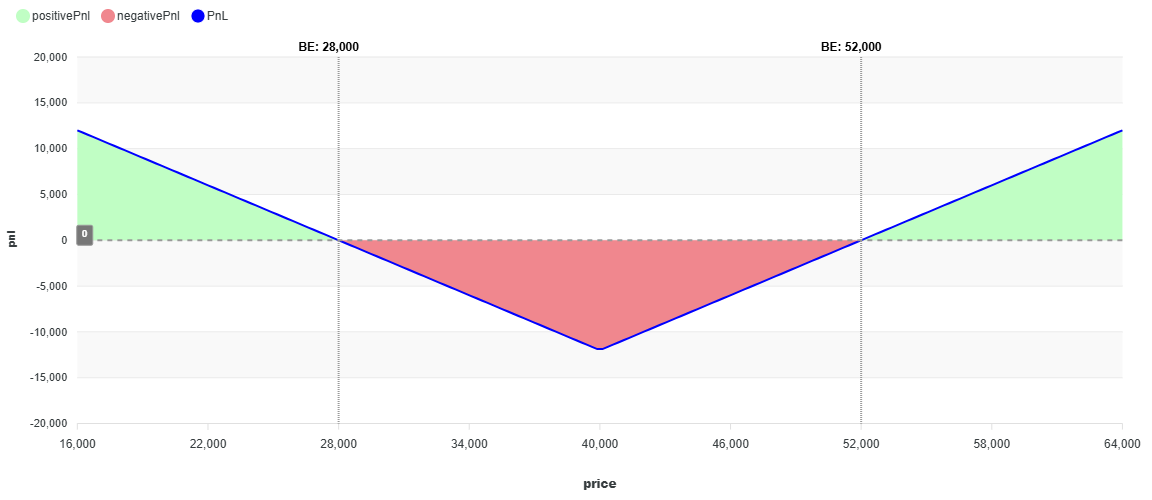
سناریوهای مختلف در تاریخ سررسید:
حالت اول: ریزش شدید — اهرم به ۲۵,۰۰۰ ریال برسد.
اختیار خرید (اعمال ۴۰,۰۰۰) بیارزش منقضی میشود. اختیار فروش (اعمال ۴۰,۰۰۰) فعال است. سود از اختیار فروش = ۴۰,۰۰۰ − ۲۵,۰۰۰ = ۱۵,۰۰۰ ریال. سود خالص = ۱۵,۰۰۰ − ۱۲,۰۰۰ = ۳,۰۰۰ ریال سود به ازای هر سهم → کل: ۳,۰۰۰,۰۰۰ ریال سود.
حالت دوم: کاهش ملایم — اهرم به ۳۵,۰۰۰ ریال برسد.
قیمت زیر قیمت اعمال اما بالاتر از نقطه سر به سر پایینی (۲۸,۰۰۰). سود از اختیار فروش = ۴۰,۰۰۰ − ۳۵,۰۰۰ = ۵,۰۰۰ ریال. سود خالص = ۵,۰۰۰ − ۱۲,۰۰۰ = ۷,۰۰۰ ریال زیان به ازای هر سهم → کل: ۷,۰۰۰,۰۰۰ ریال زیان. قیمت هنوز به نقطه سر به سر پایینی نرسیده است.
حالت سوم: قیمت ثابت — اهرم روی ۴۰,۳۸۲ ریال باقی بماند.
هر دو اختیار تقریباً بیارزش منقضی میشوند (قیمت بسیار نزدیک به اعمال). اختیار خرید ارزش ذاتی ناچیز ۳۸۲ ریالی دارد. سود/زیان خالص = ۳۸۲ − ۱۲,۰۰۰ = ~۱۱,۶۱۸ ریال زیان به ازای هر سهم → کل: ~۱۱,۶۱۸,۰۰۰ ریال زیان. این نزدیک به حداکثر زیان ممکن است.
حالت چهارم: افزایش ملایم — اهرم به ۴۵,۰۰۰ ریال برسد.
قیمت بالاتر از قیمت اعمال اما پایینتر از نقطه سر به سر بالایی (۵۲,۰۰۰). سود از اختیار خرید = ۴۵,۰۰۰ − ۴۰,۰۰۰ = ۵,۰۰۰ ریال. سود خالص = ۵,۰۰۰ − ۱۲,۰۰۰ = ۷,۰۰۰ ریال زیان به ازای هر سهم → کل: ۷,۰۰۰,۰۰۰ ریال زیان. قیمت هنوز به نقطه سر به سر بالایی نرسیده است.
حالت پنجم: جهش صعودی — اهرم به ۵۵,۰۰۰ ریال برسد.
اختیار فروش بیارزش منقضی میشود. سود از اختیار خرید = ۵۵,۰۰۰ − ۴۰,۰۰۰ = ۱۵,۰۰۰ ریال. سود خالص = ۱۵,۰۰۰ − ۱۲,۰۰۰ = ۳,۰۰۰ ریال سود به ازای هر سهم → کل: ۳,۰۰۰,۰۰۰ ریال سود.
حالت ششم: جهش نزولی شدید — اهرم به ۲۲,۰۰۰ ریال برسد.
سود از اختیار فروش = ۴۰,۰۰۰ − ۲۲,۰۰۰ = ۱۸,۰۰۰ ریال. سود خالص = ۱۸,۰۰۰ − ۱۲,۰۰۰ = ۶,۰۰۰ ریال سود به ازای هر سهم → کل: ۶,۰۰۰,۰۰۰ ریال سود.
📊 جدول خلاصه سناریوها:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
مقایسه با لانگ استرانگل: هزینه لانگ استرادل ۱۲,۰۰۰ ریال در مقابل ۸,۴۱۰ ریال در استرانگل بیشتر است. اما نقطه سر به سر استرادل (۲۸,۰۰۰ و ۵۲,۰۰۰) نزدیکتر به قیمت فعلی است نسبت به استرانگل (۲۹,۵۹۰ و ۵۰,۴۱۰). این یعنی استرادل با حرکت قیمتی کمتری سودآور میشود ولی در عوض حداکثر زیان بیشتری دارد.
به عنوان مثال، اگر اهرم روی ۴۰,۳۸۲ باقی بماند، زیان استرادل ۱۱,۶۱۸ ریال ولی زیان استرانگل ۸,۴۱۰ ریال است.
انتخاب بین این دو بستگی به میزان اطمینان معاملهگر از وقوع نوسان و اندازه مورد انتظار آن دارد:
اطمینان کمتر + نوسان بزرگتر = استرانگل، اطمینان بیشتر + نوسان متوسط = استرادل.
______________________________________________________________________________