استراتژی لانگ کال (Long Call)
تعریف
در این استراتژی، معاملهگر یک قرارداد اختیار خرید (Call) خریداری میکند. این قرارداد حق خرید دارایی پایه را با قیمت اعمال از پیش تعیینشده تا تاریخ سررسید اعطا میکند. هدف اصلی، کسب سود از افزایش قیمت دارایی پایه است، بدون آنکه نیاز به خرید واقعی دارایی باشد. حداکثر زیان خریدار اختیار خرید، محدود به پرمیوم پرداختی خواهد بود.
شرایط مناسب استفاده
- معاملهگر انتظار افزایش قیمت چشمگیر در بازه زمانی مشخصی را دارد.
- معاملهگر تمایل دارد با سرمایه اولیه کم و ریسک محدود از رشد قیمت بهرهمند شود.
- دارایی پایه در وضعیت صف خرید قفل قرار دارد و امکان خرید مستقیم در بازار نقد وجود ندارد؛ در این حالت با خرید اختیار خرید نزدیک به سررسید و اعمال آن، میتوان دارایی پایه را تحویل گرفت.
اجزای قرارداد
- دارایی پایه: سهم، صندوق یا کالایی که قرارداد بر مبنای آن تعریف شده است.
- قیمت اعمال: قیمتی که دارنده اختیار، حق خرید دارایی را بر اساس آن دارد.
- تاریخ سررسید: آخرین فرصت استفاده از قرارداد؛ پس از آن قرارداد منقضی و بیارزش خواهد شد.
- پرمیوم: هزینه خرید قرارداد که برابر با حداکثر زیان احتمالی خریدار اختیار است.
سود و زیان
- حداکثر سود: سقف مشخصی ندارد. هرچه قیمت دارایی پایه بیشتر افزایش یابد، سود نیز بیشتر خواهد شد
- حداکثر زیان: محدود به پرمیوم پرداختی است، صرفنظر از میزان کاهش قیمت دارایی
- نقطه سر به سر: قیمت اعمال + پرمیوم (دارایی پایه باید از این سطح بالاتر رود تا سودآوری حاصل شود)
- اثرمنفی گذر زمان یا تتا (Time Decay): با نزدیک شدن به تاریخ سررسید، ارزش زمانی قرارداد بهتدریج کاهش مییابد؛ بنابراین زمان به ضرر خریدار اختیار عمل میکند
انتخاب قیمت اعمال
|
احتمال سودآوری |
پرمیوم |
نسبت به قیمت بازار |
نوع |
|
زیاد |
بالا |
اعمال < بازار |
ITM (درون پول) |
|
متوسط |
متوسط |
اعمال ≈ بازار |
ATM (بیتفاوت) |
|
کم |
پایین |
اعمال > بازار |
OTM (خارج از پول) |
دو روش کسب سود
۱. اعمال
قرارداد در تاریخ سررسید: دارایی پایه با قیمت اعمال خریداری و در بازار با قیمت
بالاتر فروخته میشود
۲.
فروش قرارداد پیش از سررسید: در صورت افزایش قیمت دارایی، ارزش قرارداد اختیار خرید در
بازار بالا میرود و امکان فروش آن با قیمت بالاتر فراهم میشود (روش متداولتر).
همچنین ممکن است پیش از سررسید قیمت به هدف مورد نظر برسد و نیازی به انتظار تا
تاریخ سررسید نباشد.
مزایا و معایب
|
✅ مزایا |
❌ معایب |
|
سود نامحدود از بازار صعودی |
زیان کامل پرمیوم در صورت عدم افزایش قیمت |
|
ریسک محدود به پرمیوم |
اثر منفی تتا (کاهش ارزش با گذر زمان) |
|
سرمایه اولیه کم نسبت به خرید مستقیم سهم |
پرمیوم بالا در شرایط نوسانات شدید بازار |
|
اهرم بالا |
نیاز به انتخاب دقیق قیمت اعمال و تاریخ سررسید |
|
قابلیت خرید دارایی در صف خرید قفل |
— |
🔹 مثال
دارایی پایه: اهرم (صندوق سهامی کاریزما)
- قیمت فعلی اهرم: ۴۰,۳۸۲ ریال
- نماد اختیار خرید: ضهرم6045
- قیمت اعمال: ۴۲,۰۰۰ ریال (OTM - بالاتر از قیمت فعلی بازار)
- پرمیوم: ۶,۰۲۰ ریال به ازای هر سهم → هزینه کل قرارداد: ۶,۰۲۰ × ۱,۰۰۰ = ۶,۰۲۰,۰۰۰ ریال
- تاریخ سررسید: ۱۴۰۵/۰۶/۲۵(۵۲ روز دیگر)
- اندازه قرارداد: ۱,۰۰۰ سهم
- نقطه سر به سر: ۴۲,۰۰۰ + ۶,۰۲۰ = ۴۸,۰۲۰ ریال (قیمت اهرم باید از این عدد بالاتر رود تا سود حاصل شود)
فرمولهای کلیدی:
- حداکثر زیان = پرمیوم × ۱,۰۰۰ = ۶,۰۲۰,۰۰۰ ریال (اگر قیمت زیر ۴۲,۰۰۰ باقی بماند)
- نقطه سر به سر = ۴۸,۰۲۰ ریال (رشد حدود ۱۹٪ از قیمت فعلی لازم است)
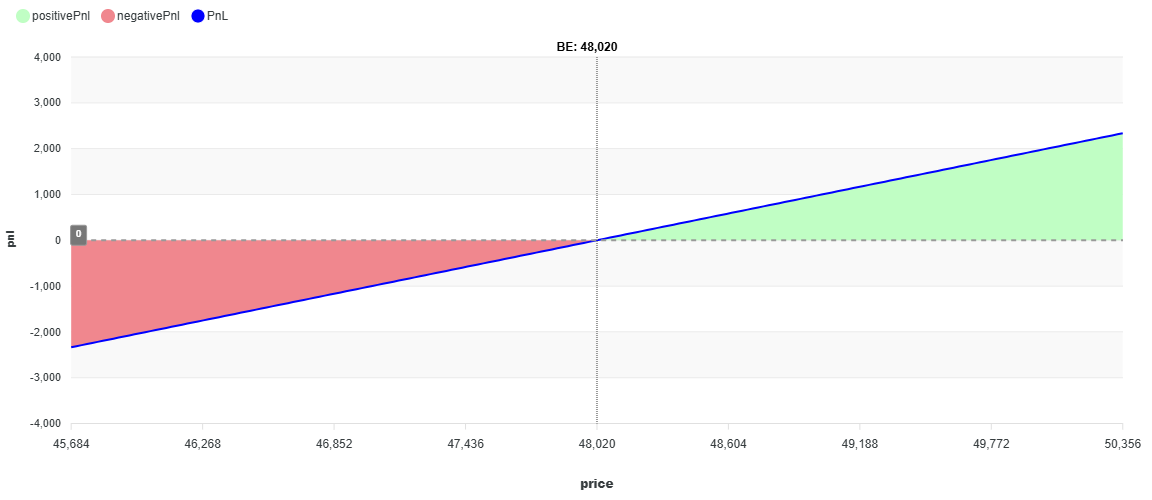
سناریوهای مختلف در تاریخ سررسید:
حالت اول: کاهش قیمت — اهرم به ۳۸,۰۰۰ ریال برسد.
قیمت بازار پایینتر از قیمت اعمال ۴۲,۰۰۰ ریال قرار دارد. اختیار خرید عملاً بیارزش است و اعمال آن منطقی نیست. قرارداد بیارزش منقضی میشود. زیان = ۶,۰۲۰ ریال به ازای هر سهم (کل پرمیوم از دست رفته). برای یک قرارداد: ۶,۰۲۰,۰۰۰ ریال زیان. این حداکثر زیان ممکن است.
حالت دوم: قیمت ثابت بماند روی ۴۰,۳۸۲ ریال.
قیمت بازار همچنان پایینتر از قیمت اعمال است. اختیار خرید بیارزش منقضی میشود. زیان = ۶,۰۲۰ ریال به ازای هر سهم. برای یک قرارداد: ۶,۰۲۰,۰۰۰ ریال زیان. حتی بدون تغییر قیمت، کل پرمیوم از دست میرود.
حالت سوم: افزایش ملایم — اهرم به ۴۵,۰۰۰ ریال برسد.
قیمت بازار بالاتر از قیمت اعمال آمده ولی هنوز زیر نقطه سر به سر (۴۸,۰۲۰) است.
سود ناخالص از اعمال = ۴۵,۰۰۰ − ۴۲,۰۰۰ = ۳,۰۰۰ ریال.
سود خالص = ۳,۰۰۰ − ۶,۰۲۰ = ۳,۰۲۰ ریال زیان به ازای هر سهم.
برای یک قرارداد: ۳,۰۲۰,۰۰۰ ریال زیان. با وجود رشد قیمت، چون هنوز به نقطه سر به سر نرسیده، سرمایهگذار در زیان است. البته این زیان از حداکثر زیان (۶,۰۲۰ ریال) کمتر است.
حالت چهارم: رسیدن به نقطه سر به سر — اهرم به ۴۸,۰۲۰ ریال برسد.
در این نقطه، دقیقاً هزینه پرمیوم جبران شده و نه سودی حاصل شده و نه زیانی.
سود ناخالص = ۴۸,۰۲۰ − ۴۲,۰۰۰ = ۶,۰۲۰ ریال.
سود خالص = ۶,۰۲۰ − ۶,۰۲۰ = ۰ ریال (سر به سر). برای یک قرارداد: بدون سود و زیان.
حالت پنجم: رشد قابل توجه — اهرم به ۵۵,۰۰۰ ریال برسد.
قیمت بازار به میزان قابل توجهی بالاتر از قیمت اعمال و نقطه سر به سر قرار گرفته است.
سود ناخالص = ۵۵,۰۰۰ − ۴۲,۰۰۰ = ۱۳,۰۰۰ ریال.
سود خالص = ۱۳,۰۰۰ − ۶,۰۲۰ = ۶,۹۸۰ ریال سود به ازای هر سهم. برای یک قرارداد: ۶,۹۸۰,۰۰۰ ریال سود. با پرداخت حدود ۶ میلیون ریال، نزدیک به ۷ میلیون ریال سود خالص حاصل شده است.
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
سود/زیان اعمال (هر سهم) |
پرمیوم |
سود/زیان خالص (هر سهم) |
کل (۱,۰۰۰ سهم) |
|
۱ )کاهش( |
۳۸,۰۰۰ |
۰ |
۶,۰۲۰⁻ |
۶,۰۲۰⁻ ریال |
۶,۰۲۰,۰۰۰⁻ |
|
۲ )ثابت( |
۴۰,۳۸۲ |
۰ |
۶,۰۲۰⁻ |
۶,۰۲۰⁻ ریال |
۶,۰۲۰,۰۰۰⁻ |
|
۳ )رشد ملایم( |
۴۵,۰۰۰ |
۳,۰۰۰⁺ |
۶,۰۲۰⁻ |
۳,۰۲۰⁻ ریال |
۳,۰۲۰,۰۰۰⁻ |
|
۴ )سر به سر( |
۴۸,۰۲۰ |
۶,۰۲۰⁺ |
۶,۰۲۰⁻ |
۰ ریال |
۰ |
|
۵ )رشد بالا( |
۵۵,۰۰۰ |
۱۳,۰۰۰⁺ |
۶,۰۲۰⁻ |
۶,۹۸۰⁺ ریال |
۶,۹۸۰,۰۰۰⁺ |
در حالتهای ۱ و ۲ زیان یکسان است، زیرا حداکثر زیان محدود به پرمیوم پرداختی خواهد بود. اما در حالت ۵، سقفی برای سود وجود ندارد و هرچه قیمت بیشتر رشد کند، سود نیز بیشتر خواهد شد. نکته مهم این است که قیمت اهرم باید حدود ۱۹ درصد رشد کند تا به نقطه سر به سر برسد، که نشاندهنده ریسک بالای این قرارداد OTM است.
🔹 مقایسه با قرارداد ITM گرانتر:
- نماد: ضهرم6044 | قیمت اعمال: ۳۸,۰۰۰ ریال ITM) — پایینتر از قیمت فعلی | (پرمیوم: ۸,۲۴۹ ریال به ازای هر سهم | هزینه کل: ۸,۲۴۹,۰۰۰ ریال
- نقطه سر به سر: ۳۸,۰۰۰ + ۸,۲۴۹ = ۴۶,۲۴۹ ریال )رشد حدود ۱۴.۵٪ از قیمت فعلی(
|
سناریو |
قیمت سررسید |
سود/زیان اعمال (هر سهم) |
پرمیوم |
سود/زیان خالص (هر سهم) |
کل (۱,۰۰۰ سهم) |
|
۱ )کاهش( |
۳۸,۰۰۰ |
۰ |
۶,۰۲۰⁻ |
۶,۰۲۰⁻ ریال |
۶,۰۲۰,۰۰۰⁻ |
|
۲ )ثابت( |
۴۰,۳۸۲ |
۰ |
۶,۰۲۰⁻ |
۶,۰۲۰⁻ ریال |
۶,۰۲۰,۰۰۰⁻ |
|
۳ )رشد ملایم( |
۴۵,۰۰۰ |
۳,۰۰۰⁺ |
۶,۰۲۰⁻ |
۳,۰۲۰⁻ ریال |
۳,۰۲۰,۰۰۰⁻ |
|
۴ )سر به سر( |
۴۸,۰۲۰ |
۶,۰۲۰⁺ |
۶,۰۲۰⁻ |
۰ ریال |
۰ |
|
۵ )رشد بالا( |
۵۵,۰۰۰ |
۱۳,۰۰۰⁺ |
۶,۰۲۰⁻ |
۶,۹۸۰⁺ ریال |
۶,۹۸۰,۰۰۰⁺ |
مقایسه دو قرارداد : ضهرم6044 (ITM) پرمیوم
بالاتری دارد (۸,۲۴۹ ریال)
و نقطه سر به سر آن ۴۶,۲۴۹ ریال (رشد ۱۴.۵٪) است.
ضهرم6045 (OTM) پرمیوم کمتری دارد (۶,۰۲۰ ریال) اما نقطه سر به سر آن ۴۸,۰۲۰ ریال (رشد ۱۹٪) است. قرارداد ITM ریسک کمتری دارد ولی هزینه اولیه بیشتری نیاز دارد.
قرارداد OTM ارزانتر است ولی برای سودآوری نیاز به رشد شدیدتری در قیمت دارایی پایه خواهد بود.