استراتژی کال بک اسپرد نسبتی (Call Backspread)
تعریف
در استراتژی کال بک اسپرد، معاملهگر تعداد بیشتری اختیار خرید (Call) با قیمت اعمال پایینتر خریداری کرده و تعداد کمتری اختیار خرید با قیمت اعمال بالاتر به فروش میرساند. نسبت رایج ۲ به ۱ است. هدف اصلی، کسب سود بزرگ از جهش شدید صعودی قیمت با سود نامحدود در سمت بالا و ریسک محدود در سمت پایین است. این استراتژی میتواند با هزینه اولیه بسیار کم یا حتی با دریافت پرمیوم اجرا شود.
تفاوت کلیدی با بول کال اسپرد
|
ویژگی |
کال بک اسپرد |
بول کال اسپرد |
|
حداکثر سود |
نامحدود |
محدود |
|
هدف |
جهش شدید صعودی |
رشد ملایم |
|
وگا |
مثبت (سود از افزایش نوسان) |
خنثی تا مثبت محدود |
|
هزینه اولیه |
کم، صفر یا دریافتی |
بدهکار (پرداختی) |
|
ناحیه پرریسک |
بین دو قیمت اعمال |
زیر قیمت اعمال پایینتر |
شرایط مناسب استفاده
- انتظار حرکت صعودی شدید و غیرمنتظره
- پیشبینی افزایش نوسانات ضمنی (وگای مثبت)
- تمایل به سود نامحدود با ریسک محدود
- نبود قطعیت در جهت کوتاهمدت اما باور به جهش قیمتی
سود و زیان
- حداکثر سود: نامحدود در صعود شدید (تعداد Call خریداریشده بیشتر از فروختهشده)
- حداکثر زیان: محدود. زمانی رخ میدهد که قیمت بین دو قیمت اعمال باقی بماند یا زیر قیمت اعمال پایینتر بیاید
- نقطه سر به سر بالایی: قیمت اعمال بالاتر + فاصله دو اعمال − خالص پرمیوم
مزایا و معایب
|
✅ مزایا |
❌ معایب |
|
سود نامحدود در صعود شدید |
ناحیه زیان بین دو قیمت اعمال |
|
ریسک محدود در سمت نزولی |
نیاز به جهش واقعاً شدید قیمت |
|
وگای مثبت (سود از افزایش نوسان) |
مدیریت پیچیدهتر نسبت به اسپردهای ساده |
|
هزینه اولیه کم یا صفر |
— |
🔹مثال
- دارایی پایه: اهرم | قیمت فعلی: ۴۰,۳۸۲ ریال | سررسید: ۱۴۰۵/۰۶/۲۵
اجزای استراتژی (نسبت):
- خرید ۲ Call با اعمال ۳۸,۰۰۰ K1 = (ضهرم6044): ۲ × ۸,۲۴۹ = ۱۶,۴۹۸ ریال (پرداختی)
- فروش ۱ Call با اعمال K2 = (ضهرم6045): ۱ × ۶,۰۲۰ = ۶,۰۲۰ ریال (دریافتی)
- خالص پرمیوم: ۱۶,۴۹۸ − ۶,۰۲۰ = ۱۰,۴۷۸ ریال بدهکار به ازای هر سهم
- هزینه کل (۱,۰۰۰ سهم): ۱۰,۴۷۸,۰۰۰ ریال
فرمولهای کلیدی:
- حداکثر زیان = ۱۰,۴۷۸ ریال به ازای هر سهم (زمانی که قیمت ≤ ۳۸,۰۰۰ باشد)
- نقطه سر به سر بالایی = ۴۲,۰۰۰ + (۴۲,۰۰۰ − ۳۸,۰۰۰) − ۱۰,۴۷۸ = ۴۴,۴۷۸ ریال (رشد حدود ۱۰٪)
- زیان در قیمت اعمال بالاتر (۴۲,۰۰۰) = ۲×(۴,۰۰۰) − ۱۰,۴۷۸ = −۲,۴۷۸ ریال (کمترین زیان)
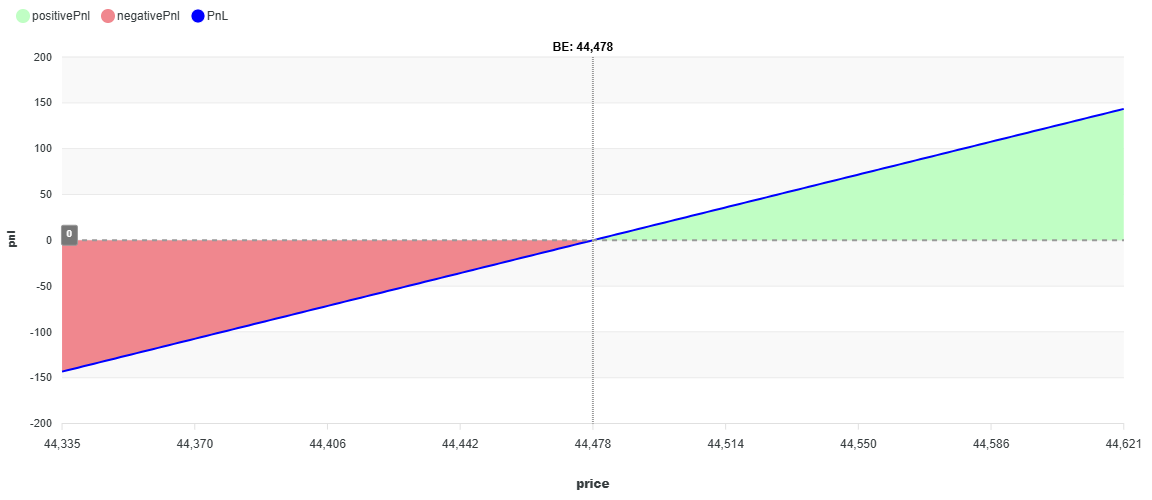
سناریوهای مختلف در تاریخ سررسید:
حالت اول: ریزش — اهرم به ۳۰,۰۰۰ ریال برسد.
تمام قراردادها بیارزش منقضی میشوند. زیان = ۱۰,۴۷۸ ریال به ازای هر سهم → کل: ۱۰,۴۷۸,۰۰۰ ریال زیان. این حداکثر زیان ممکن است.
حالت دوم: قیمت ثابت — اهرم روی ۴۰,۳۸۲ ریال.
Long Callها: ۲ × (۴۰,۳۸۲ − ۳۸,۰۰۰) = ۲ × ۲,۳۸۲ = ۴,۷۶۴ ریال. Short Call: بیارزش. سود/زیان = ۴,۷۶۴ − ۱۰,۴۷۸ = −۵,۷۱۴ ریال زیان → کل: ۵,۷۱۴,۰۰۰ ریال زیان.
حالت سوم: رسیدن به اعمال بالاتر — اهرم به ۴۲,۰۰۰ ریال.
Long Callها: ۲ × ۴,۰۰۰ = ۸,۰۰۰ ریال. Short Call: بیارزش. سود/زیان = ۸,۰۰۰ − ۱۰,۴۷۸ = −۲,۴۷۸ ریال زیان → کل: ۲,۴۷۸,۰۰۰ ریال زیان. کمترین زیان در ناحیه بحرانی.
حالت چهارم: رسیدن به سر به سر — اهرم به ۴۴,۴۷۸ ریال.
Long Callها: ۲ × ۶,۴۷۸ = ۱۲,۹۵۶ ریال. Short Call: ۴۴,۴۷۸ − ۴۲,۰۰۰ = ۲,۴۷۸ ریال. سود/زیان = ۱۲,۹۵۶ − ۲,۴۷۸ − ۱۰,۴۷۸ = ۰ ریال (سر به سر).
حالت پنجم: جهش صعودی — اهرم به ۵۰,۰۰۰ ریال.
Long Callها: ۲ × ۱۲,۰۰۰ = ۲۴,۰۰۰ ریال. Short Call: ۸,۰۰۰ ریال. سود خالص = ۲۴,۰۰۰ − ۸,۰۰۰ − ۱۰,۴۷۸ = ۵,۵۲۲ ریال سود → کل: ۵,۵۲۲,۰۰۰ ریال سود.
حالت ششم: جهش بسیار شدید — اهرم به ۶۰,۰۰۰ ریال.
Long Callها: ۲ × ۲۲,۰۰۰ = ۴۴,۰۰۰ ریال. Short Call: ۱۸,۰۰۰ ریال. سود خالص = ۴۴,۰۰۰ − ۱۸,۰۰۰ − ۱۰,۴۷۸ = ۱۵,۵۲۲ ریال سود → کل: ۱۵,۵۲۲,۰۰۰ ریال سود. همانطور که مشخص است، سود با افزایش قیمت به صورت خطی رشد میکند (ضریب ۱ به ازای هر ریال افزایش).
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
ارزش ۲Long× Call |
ارزش Short Call |
خالص |
هزینه اسپرد |
سود/زیان (هر سهم) |
کل (۱,۰۰۰ سهم) |
|
۱ (ریزش) |
۳۰,۰۰۰ |
۰ |
۰ |
۰ |
۱۰,۴۷۸ |
۱۰,۴۷۸⁻ ریال |
۱۰,۴۷۸,۰۰۰⁻ |
|
۲ (ثابت) |
۴۰,۳۸۲ |
۴,۷۶۴ |
۰ |
۴,۷۶۴ |
۱۰,۴۷۸ |
۵,۷۱۴⁻ ریال |
۵,۷۱۴,۰۰۰⁻ |
|
۳ (اعمال بالا) |
۴۲,۰۰۰ |
۸,۰۰۰ |
۰ |
۸,۰۰۰ |
۱۰,۴۷۸ |
۲,۴۷۸⁻ ریال |
۲,۴۷۸,۰۰۰⁻ |
|
۴ (سر به سر) |
۴۴,۴۷۸ |
۱۲,۹۵۶ |
۲,۴۷۸ |
۱۰,۴۷۸ |
۱۰,۴۷۸ |
۰ ریال |
۰ |
|
۵(جهش) |
۵۰,۰۰۰ |
۲۴,۰۰۰ |
۸,۰۰۰ |
۱۶,۰۰۰ |
۱۰,۴۷۸ |
۵,۵۲۲⁺ ریال |
۵,۵۲۲,۰۰۰⁺ |
|
۶ (جهش شدید) |
۶۰,۰۰۰ |
۴۴,۰۰۰ |
۱۸,۰۰۰ |
۲۶,۰۰۰ |
۱۰,۴۷۸ |
۱۵,۵۲۲⁺ ریال |
۱۵,۵۲۲,۰۰۰⁺ |
نکته مهم: این استراتژی در محدوده بین ۳۸,۰۰۰ تا ۴۴,۴۷۸ ریال زیانده است و برای سودآوری نیاز به رشد حداقل ۱۰ درصدی از قیمت فعلی دارد. اما از نقطه سر به سر به بالا، سود به صورت نامحدود و با ضریب ۱
افزایش مییابد. در مقابل، در سمت نزولی، حداکثر زیان سقفدار (۱۰,۴۷۸ ریال) است. اگر این استراتژی با قیمتهای اعمال OTM اجرا شود (مثلاً خرید ۲ Call با اعمال ۴۲,۰۰۰ و فروش ۱ Call با اعمال ۴۷,۰۰۰)، هزینه اولیه میتواند بسیار کمتر یا حتی صفر شود.