استراتژی کال اسپرد صعودی (Bull Call Spread)
تعریف
در استراتژی بول کال اسپرد، معاملهگر به طور همزمان یک اختیار خرید (Call) با قیمت اعمال پایینتر (K1) خریداری کرده و یک اختیار خرید (Call) با قیمت اعمال بالاتر (K2) به فروش میرساند. هر دو قرارداد بر روی یک دارایی پایه و با سررسید یکسان هستند. این استراتژی از نوع بدهکار (Debit) است، به این معنی که معاملهگر در ابتدای ورود هزینه خالص پرداخت میکند. هدف اصلی، کسب سود از افزایش ملایم تا متوسط قیمت دارایی پایه با هزینه و ریسک کمتر نسبت به خرید مستقیم اختیار خرید (لانگ کال) است. با فروش اختیار خرید دوم، بخشی از هزینه خرید اختیار اول جبران میشود و سود بالقوه نیز سقفدار میگردد.
شرایط مناسب استفاده
- بازار با چشمانداز صعودی ملایم تا متوسط
- تمایل به محدود کردن ریسک و کاهش هزینه اولیه نسبت به لانگ کال
- انتظار رشد قیمت در محدوده بین دو قیمت اعمال
- انتخاب مناسب برای شرایطی که رشد انفجاری پیشبینی نمیشود
سود و زیان
- حداکثر سود: محدود. برابر با (K2 − K1 − هزینه خالص اسپرد). زمانی رخ میدهد که قیمت در سررسید بالاتر از K2 باشد
- حداکثر زیان: محدود به هزینه خالص پرداختی (Net Debit). زمانی رخ میدهد که قیمت در سررسید پایینتر از K1 باشد
- نقطه سر به سر: K1 + هزینه خالص اسپرد
مقایسه با لانگ کال و بول پوت اسپرد
|
ویژگی |
بول کال اسپرد |
لانگ کال |
بول پوت اسپرد |
|
نوع پرمیوم |
بدهکار (پرداختی) |
بدهکار (پرداختی) |
اعتباری (دریافتی) |
|
حداکثر سود |
محدود |
نامحدود |
محدود |
|
حداکثر زیان |
محدود (کمتر از لانگ کال) |
محدود (پرمیوم) |
محدود |
|
هزینه اولیه |
کمتر از لانگ کال |
بالاتر |
صفر یا دریافتی |
|
مناسب برای |
رشد ملایم |
رشد شدید |
ثبات یا رشد ملایم |
مزایا و معایب
|
✅ مزایا |
❌ معایب |
|
هزینه اولیه کمتر نسبت به لانگ کال |
سود سقفدار (برخلاف لانگ کال) |
|
ریسک محدود و از پیش تعیینشده |
همچنان ریسک از دست دادن هزینه اولیه |
|
کاهش اثر منفی تتا نسبت به لانگ کال |
نیاز به انتخاب دقیق قیمتهای اعمال |
|
نقطه سر به سر بهتر نسبت به لانگ کال |
— |
دارایی پایه: اهرم (صندوق سهامی کاریزما)
- قیمت فعلی اهرم: ۴۰,۳۸۲ ریال
- تاریخ سررسید: ۱۴۰۵/۰۶/۲۵(۵۲ روز دیگر)
پایه اول — خرید اختیار خرید (Long Call) با اعمال پایینتر:
- نماد: ضهرم6044
- قیمت اعمال (K1): ۳۸,۰۰۰ ریال (ITM — پایینتر از قیمت فعلی)
- پرمیوم پرداختی: ۸,۲۴۹ ریال به ازای هر سهم
پایه دوم — فروش اختیار خرید (Short Call) با اعمال بالاتر:
- نماد: ضهرم6045
- قیمت اعمال (K2): ۴۲,۰۰۰ ریال ( OTM — بالاتر از قیمت فعلی)
- پرمیوم دریافتی: ۶,۰۲۰ ریال به ازای هر سهم
محاسبات کلیدی:
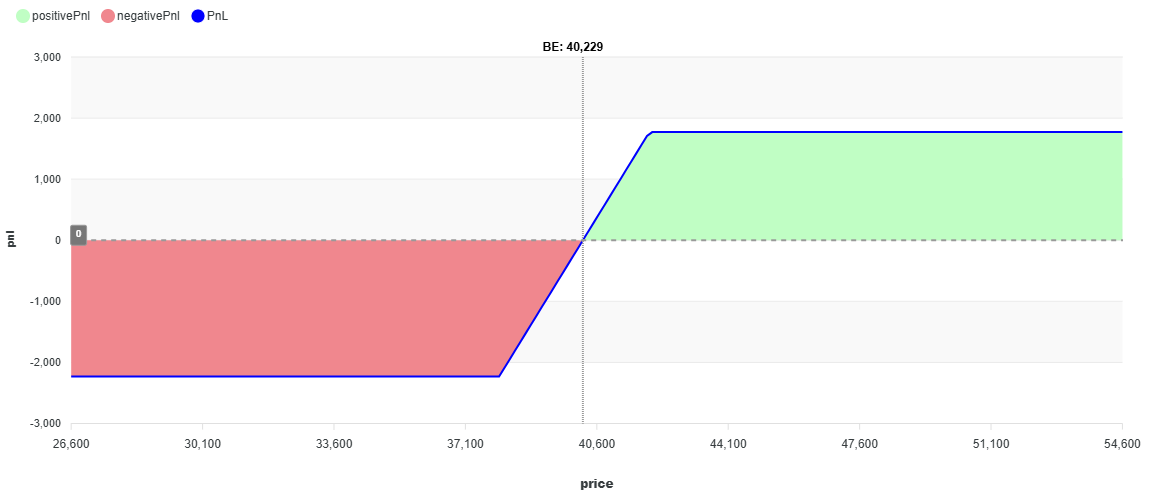
- هزینه خالص اسپرد (Net Debit) = ۸,۲۴۹ − ۶,۰۲۰ = ۲,۲۲۹ ریال به ازای هر سهم
- هزینه کل قرارداد (۱,۰۰۰ سهم) = ۲,۲۲۹,۰۰۰ ریال
- حداکثر سود = (۴۲,۰۰۰ − ۳۸,۰۰۰) − ۲,۲۲۹ = ۴,۰۰۰ − ۲,۲۲۹ = ۱,۷۷۱ ریال به ازای هر سهم → کل: ۱,۷۷۱,۰۰۰ ریال
- حداکثر زیان = ۲,۲۲۹ ریال به ازای هر سهم → کل: ۲,۲۲۹,۰۰۰ ریال
- نقطه سر به سر = ۳۸,۰۰۰ + ۲,۲۲۹ = ۴۰,۲۲۹ ریال
سناریوهای مختلف در تاریخ سررسید:
حالت اول: رشد قابل توجه — اهرم به ۵۰,۰۰۰ ریال برسد.
سود از Long Call = ۵۰,۰۰۰ − ۳۸,۰۰۰ = ۱۲,۰۰۰ ریال. زیان از Short Call = ۵۰,۰۰۰ − ۴۲,۰۰۰ = ۸,۰۰۰ ریال. سود خالص = ۱۲,۰۰۰ − ۸,۰۰۰ − ۲,۲۲۹ = ۱,۷۷۱ ریال سود → کل: ۱,۷۷۱,۰۰۰ ریال سود. این حداکثر سود ممکن است و فرقی نمیکند قیمت ۵۰,۰۰۰ باشد یا بالاتر.
حالت دوم: رشد ملایم — اهرم به ۴۵,۰۰۰ ریال برسد.
سود از Long Call = ۴۵,۰۰۰ − ۳۸,۰۰۰ = ۷,۰۰۰ ریال. زیان از Short Call = ۴۵,۰۰۰ − ۴۲,۰۰۰ = ۳,۰۰۰ ریال. سود خالص = ۷,۰۰۰ − ۳,۰۰۰ − ۲,۲۲۹ = ۱,۷۷۱ ریال سود → کل: ۱,۷۷۱,۰۰۰ ریال سود. حداکثر سود تحقق یافته است.
حالت سوم: رسیدن به قیمت اعمال بالاتر — اهرم به ۴۲,۰۰۰ ریال برسد.
سود از Long Call = ۴۲,۰۰۰ − ۳۸,۰۰۰ = ۴,۰۰۰ ریال. Short Call بیارزش منقضی میشود. سود خالص = ۴,۰۰۰ − ۲,۲۲۹ = ۱,۷۷۱ ریال سود → کل: ۱,۷۷۱,۰۰۰ ریال سود. از این قیمت به بالا، سود سقفدار است.
حالت چهارم: قیمت ثابت — اهرم روی ۴۰,۳۸۲ ریال باقی بماند.
سود از Long Call = ۴۰,۳۸۲ − ۳۸,۰۰۰ = ۲,۳۸۲ ریال. Short Call بیارزش. سود خالص = ۲,۳۸۲ − ۲,۲۲۹ = ۱۵۳ ریال سود → کل: ۱۵۳,۰۰۰ ریال سود. حتی بدون حرکت قیمت، استراتژی سودآور است زیرا قیمت فعلی بالاتر از نقطه سر به سر (۴۰,۲۲۹) قرار دارد.
حالت پنجم: رسیدن به نقطه سر به سر — اهرم به ۴۰,۲۲۹ ریال برسد.
سود از Long Call = ۴۰,۲۲۹ − ۳۸,۰۰۰ = ۲,۲۲۹ ریال. Short Call بیارزش. سود خالص = ۲,۲۲۹ − ۲,۲۲۹ = ۰ ریال (سر به سر).
حالت ششم: کاهش — اهرم به ۳۷,۰۰۰ ریال برسد.
هر دو اختیار بیارزش منقضی میشوند. زیان = ۲,۲۲۹ ریال به ازای هر سهم → کل: ۲,۲۲۹,۰۰۰ ریال زیان. این حداکثر زیان ممکن است.
حالت هفتم: ریزش شدید — اهرم به ۳۰,۰۰۰ ریال برسد.
هر دو اختیار بیارزش منقضی میشوند. زیان = ۲,۲۲۹ ریال به ازای هر سهم → کل: ۲,۲۲۹,۰۰۰ ریال زیان. زیان سقفدار است و فرقی نمیکند قیمت چقدر پایین بیاید.
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
سود Long Call (اعمال ۳۸,۰۰۰) |
زیان Short Call (اعمال ۴۲,۰۰۰) |
خالص ارزش |
هزینه اسپرد |
سود/زیان (هر سهم) |
کل (۱,۰۰۰ سهم) |
|
۱ (رشد بالا) |
۵۰,۰۰۰ |
۱۲,۰۰۰ |
۸,۰۰۰ |
۴,۰۰۰ |
۲,۲۲۹ |
۱,۷۷۱⁺ ریال |
۱,۷۷۱,۰۰۰⁺ |
|
۲ (رشد ملایم) |
۴۵,۰۰۰ |
۷,۰۰۰ |
۳,۰۰۰ |
۴,۰۰۰ |
۲,۲۲۹ |
۱,۷۷۱⁺ ریال |
۱,۷۷۱,۰۰۰⁺ |
|
۳ (اعمال بالا) |
۴۲,۰۰۰ |
۴,۰۰۰ |
۰ |
۴,۰۰۰ |
۲,۲۲۹ |
۱,۷۷۱⁺ ریال |
۱,۷۷۱,۰۰۰⁺ |
|
۴ ((ثابت) |
۴۰,۳۸۲ |
۲,۳۸۲ |
۰ |
۲,۳۸۲ |
۲,۲۲۹ |
۱۵۳⁺ ریال |
۱۵۳,۰۰۰⁺ |
|
۵(سر به سر) |
۴۰,۲۲۹ |
۲,۲۲۹ |
۰ |
۲,۲۲۹ |
۲,۲۲۹ |
۰ ریال |
۰ |
|
۶ (کاهش) |
۳۷,۰۰۰ |
۰ |
۰ |
۰ |
۲,۲۲۹ |
۲,۲۲۹⁻ ریال |
۲,۲۲۹,۰۰۰⁻ |
|
۷ (ریزش شدید) |
۳۰,۰۰۰ |
۰ |
۰ |
۰ |
۲,۲۲۹ |
۲,۲۲۹⁻ ریال |
۲,۲۲۹,۰۰۰⁻ |
نکته مهم: نقطه سر به سر این استراتژی (۴۰,۲۲۹ ریال) پایینتر از قیمت فعلی اهرم (۴۰,۳۸۲ ریال) است. این بدان معناست که استراتژی در شرایط فعلی بازار از قبل سودآور است و حتی بدون هیچ حرکتی در قیمت، ۱۵۳ ریال سود به ازای هر سهم ایجاد میکند.
نسبت ریسک به بازده نیز مناسب است: حداکثر سود ۱,۷۷۱ ریال در مقابل حداکثر زیان ۲,۲۲۹ ریال (نسبت تقریباً ۰.۸ به ۱). البته باید توجه داشت که نقطه سر به سر پایین به دلیل ITM بودن Long Call (اعمال ۳۸,۰۰۰ در مقابل قیمت فعلی ۴۰,۳۸۲) است و بخشی از پرمیوم پرداختی به صورت ارزش ذاتی در قرارداد ذخیره شده است.