استراتژی لانگ کال آیرون کاندور (Long Call Condor)
تعریف
در استراتژی لانگ کال کاندور، معاملهگر با ترکیب چهار قرارداد اختیار خرید (Call) با سررسید یکسان و چهار قیمت اعمال متفاوت، ساختاری ایجاد میکند که محدوده سودآوری وسیعتری نسبت به باترفلای دارد. هدف اصلی، کسب سود از ثبات قیمت دارایی پایه در بازهای بین دو قیمت اعمال میانی با ریسک محدود است. تفاوت اصلی با باترفلای آن است که در کاندور، دو قیمت اعمال میانی (برای فروش) متفاوت هستند، در حالی که در باترفلای هر دو فروش روی یک قیمت اعمال واحد انجام میشود.
ساختار استراتژی
- خرید ۱ Call با پایینترین قیمت اعمال (K1)
- فروش ۱ Call با قیمت اعمال کمی بالاتر (K2)
- فروش ۱ Call با قیمت اعمال بالاتر (K3)
- خرید ۱ Call با بالاترین قیمت اعمال (K4)
فاصله بین K1-K2، K2-K3 و K3-K4 معمولاً یکسان است.
تفاوت کلیدی با باترفلای
|
ویژگی |
باترفلای |
کاندور |
|
قیمتهای اعمال |
۳ عدد (K1, K2=K2, K3) |
۴ عدد (K1, K2, K3, K4) |
|
فروشها |
۲ Call روی یک اعمال واحد |
۲ Call روی دو اعمال متفاوت |
|
محدوده سودآوری |
باریک (نقطهای) |
عریضتر (بازهای) |
|
حداکثر سود |
بالاتر |
پایینتر |
|
هزینه اولیه |
معمولاً کمتر |
معمولاً بیشتر |
کاندور مانند باترفلای با "پهن کردن بالها" است: سود کمتر ولی احتمال سودآوری بالاتر.
شرایط مناسب استفاده
- انتظار تثبیت قیمت دارایی در محدودهای مشخص
- بازارهای با نوسان پایین و رفتار قابل پیشبینی
- نمادهای با نقدشوندگی بالا
- کاهش نوسانات ضمنی (وگای منفی)
نقش یونانیها
|
یونانی |
نقش در کاندور |
|
دلتا (Δ) |
تعادل بین خریدها و فروشها، حساسیت کم به حرکات کوچک |
|
گاما (Γ) |
پایین → ثبات بیشتر در بازار کمنوسان |
|
تتا (Θ) |
مثبت برای معاملهگر وقتی قیمت نزدیک بازه سود باشد |
|
وگا (V) |
منفی → کاهش IV به نفع استراتژی |
سود و زیان
- حداکثر سود: (K2 − K1) − هزینه خالص اسپرد. زمانی که قیمت بین K2 و K3 باشد
- حداکثر زیان: هزینه خالص پرداختی. زمانی که قیمت زیر K1 یا بالای K4 باشد
- نقطه سر به سر پایین: K1 + هزینه خالص
- نقطه سر به سر بالا: K4 − هزینه خالص
مزایا و معایب
|
✅ مزایا |
❌ معایب |
|
ریسک محدود به پرمیوم خالص |
سود محدود و سقفدار |
|
محدوده سودآوری وسیعتر از باترفلای |
ساختار پیچیده (۴ قرارداد) |
|
مناسب بازارهای کمنوسان |
نیاز به پیشبینی دقیق محدوده قیمتی |
|
بهرهمندی از کاهش IV و تتا مثبت |
نیاز به مدیریت فعال |
🔹 مثال
- دارایی پایه: اهرم | قیمت فعلی: ۴۰,۳۸۲ ریال | سررسید: ۱۴۰۵/۰۶/۲۵
اجزای استراتژی:
- خرید ۱ Call با اعمال K1 = ۳۸,۰۰۰ (ضهرم6044): پرداخت ۸,۲۴۹ ریال
- فروش ۱ Call با اعمال K2 = ۴۰,۰۰۰(تخمینیATM ): دریافت ~۷,۵۰۰ ریال
- فروش ۱ Call با اعمال K3 = ۴۲,۰۰۰ (ضهرم6045): دریافت ۶,۰۲۰ ریال
- خرید ۱ Call با اعمال K4 = ۴۴,۰۰۰(تخمینی OTM) پرداخت ~۴,۵۰۰ ریال
محاسبات کلیدی:
- مجموع پرداختی = ۸,۲۴۹ + ۴,۵۰۰ = ۱۲,۷۴۹ ریال
- مجموع دریافتی = ۷,۵۰۰ + ۶,۰۲۰ = ۱۳,۵۲۰ ریال
- هزینه خالص = ۱۲,۷۴۹ − ۱۳,۵۲۰ = −۷۷۱ ریال (دریافتی!)
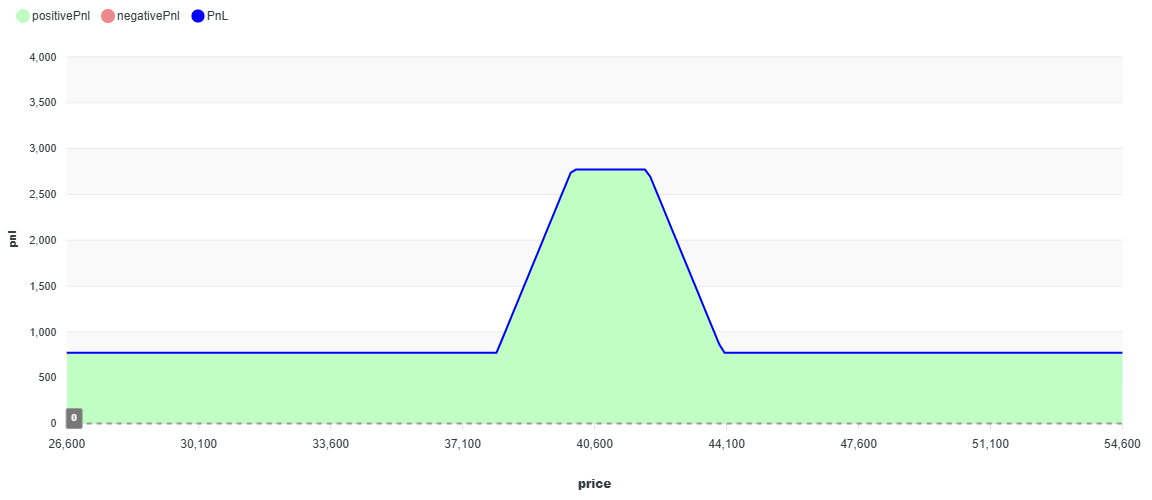
- حداکثر سود = (۴۰,۰۰۰ − ۳۸,۰۰۰) − (−۷۷۱) = ۲,۰۰۰ + ۷۷۱ = ۲,۷۷۱ ریال → کل: ۲,۷۷۱,۰۰۰ ریال
- حداکثر زیان = ۷۷۱ ریال دریافتی → بدون زیان در بدترین حالت!
- نقطه سر به سر پایین = ۳۸,۰۰۰ +(۷۷۱ =(− ۳۷,۲۲۹ ریال
- نقطه سر به سر بالا = ۴۴,۰۰۰ – (۷۷۱ =(− ۴۴,۷۷۱ ریال
- محدوده سود حداکثر = از ۴۰,۰۰۰ تا ۴۲,۰۰۰ (عرض ۲,۰۰۰ ریال)
سناریوهای مختلف در تاریخ سررسید:
حالت اول: ریزش شدید — اهرم به ۳۰,۰۰۰ ریال.
تمام قراردادها بیارزش منقضی میشوند. سود = پرمیوم دریافتی = ۷۷۱ ریال → کل: ۷۷۱,۰۰۰ ریال سود.
حالت دوم: قیمت بین K1 و K2 — اهرم روی ۳۹,۰۰۰ ریال.
Long Call (K1) : ۱,۰۰۰ ریال. بقیه بیارزش. سود = ۱,۰۰۰ + ۷۷۱ = ۱,۷۷۱ ریال → کل: ۱,۷۷۱,۰۰۰ ریال سود.
حالت سوم: قله سود بینK2-K3) — ) اهرم روی ۴۱,۰۰۰ ریال.
Short Call (K2) : ۱,۰۰۰. ( Long Call (K1۳,۰۰۰ زیان . Short Call (K3): بی ارزش.
Long Call(K4): بی ارزش. سود = ۳,۰۰۰ − ۱,۰۰۰ + ۷۷۱ = ۲,۷۷۱ ریال → کل: ۲,۷۷۱,۰۰۰ ریال سود. حداکثر سود!
حالت چهارم: قیمت بین K3-K4 — اهرم روی ۴۳,۰۰۰ ریال.
Short Call (K2) ۳,۰۰۰. ( Long Call (K1 ۵,۰۰۰زیان. Short Call (K3) ۱,۰۰۰ زیان.
Long Call(K4): بی ارزش . سود = ۵,۰۰۰ − ۳,۰۰۰ − ۱,۰۰۰ + ۷۷۱ = ۱,۷۷۱ ریال → کل: ۱,۷۷۱,۰۰۰ ریال سود.
حالت پنجم: جهش صعودی — اهرم به ۵۰,۰۰۰ ریال.
Short Call (K2) ۱۰,۰۰۰. Long Call (K1)۱۲,۰۰۰ زیان. Short Call (K3) ۸,۰۰۰ زیان.
Long Call(K4) : ۶,۰۰۰ . خالص = ۱۲,۰۰۰ − ۱۰,۰۰۰ − ۸,۰۰۰ + ۶,۰۰۰ + ۷۷۱ = ۷۷۱ ریال سود → کل:
۷۷۱,۰۰۰ ریال سود. حتی در جهش شدید سودآور.
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
محدوده |
سود/زیان (هر سهم) |
کل |
|
۱ (ریزش شدید) |
۳۰,۰۰۰ |
زیر K1 |
۷۷۱⁺ ریال |
۷۷۱,۰۰۰⁺ |
|
۲( بینK1-K2) |
۳۹,۰۰۰ |
ناحیه سود رو به رشد |
۱,۷۷۱⁺ ریال |
۱,۷۷۱,۰۰۰⁺ |
|
۳ (قله سود) |
۴۱,۰۰۰ |
بین K2-K3 |
۲,۷۷۱⁺ ریال |
۲,۷۷۱,۰۰۰⁺ |
|
۴ بین K3-K4)) |
۴۳,۰۰۰ |
ناحیه سود رو به کاهش |
۱,۷۷۱⁺ ریال |
۱,۷۷۱,۰۰۰⁺ |
|
۵(جهش شدید) |
۵۰,۰۰۰ |
بالای K4 |
۷۷۱⁺ ریال |
۷۷۱,۰۰۰⁺ |
مقایسه با باترفلای: در این مثال، هر دو استراتژی هزینه خالص منفی دارند و در تمام سناریوها سودآور هستند. تفاوت اصلی آن است که باترفلای سود بیشتری در نقطه اوج دارد (۲,۷۳۱ ریال) اما محدوده سودآوری آن باریکتر است.
کاندور سود حداکثر کمتری دارد (۲,۷۷۱ ریال — در این مثال به دلیل تفاوت قیمتها تقریباً برابر شده) اما محدوده سودآوری وسیعتری دارد (از ۴۰,۰۰۰ تا ۴۲,۰۰۰ در مقابل نقطهای در ۴۰,۰۰۰)
انتخاب بین این دو بستگی به میزان اطمینان از محدوده قیمتی دارد: اطمینان بالا → باترفلای (سود بیشتر)، اطمینان کمتر → کاندور (محدوده وسیعتر).