استراتژی لانگ پوت باترفلای (Long Put Butterfly)
تعریف
در استراتژی لانگ پوت باترفلای، معاملهگر با ترکیب چهار قرارداد اختیار فروش (Put) با سررسید یکسان و سه قیمت اعمال متفاوت، ساختاری شبیه پروانه ایجاد میکند. هدف اصلی، کسب سود از ثبات قیمت دارایی پایه در نزدیکی قیمت اعمال میانی با ریسک محدود و هزینه پایین است. تفاوت اصلی با لانگ کال باترفلای در استفاده از اختیار فروش به جای اختیار خرید است.
ساختار استراتژی
- خرید ۱ Put با قیمت اعمال پایین (K1)
- فروش ۲ Put با قیمت اعمال میانی (K2)
- خرید ۱ Put با قیمت اعمال بالا (K3)
فاصله بین K1-K2 و K2-K3 یکسان است. قیمت اعمال میانی معمولاً نزدیک به قیمت فعلی بازار (ATM) انتخاب میشود.
تفاوت با لانگ کال باترفلای
|
لانگ کال باترفلای |
لانگ پوت باترفلای |
ویژگی |
|
|
اختیار خرید (Call) |
اختیار فروش (Put) |
نوع قرارداد |
|
|
صرفاً سودآوری از ثبات |
محافظت از سبد در ریزش خفیف |
کاربرد اضافی |
|
|
ندارد (در سبک اروپایی) |
دارد (Put ممکن است زودتر اعمال شود) |
ریسک تخصیص زودهنگام |
|
|
متفاوت |
متفاوت (Put حساسیت بیشتری به افت دارد) |
حساسیت به IV |
|
شرایط مناسب استفاده
- انتظار تثبیت قیمت دارایی در محدوده خاص
- بازارهای با نوسان پایین
- انتظار کاهش نوسانات ضمنی (وگای منفی)
- تمایل به هزینه اجرای بسیار پایین یا صفر
سود و زیان
- حداکثر سود: (K2 − K1) − هزینه خالص اسپرد. زمانی که قیمت دقیقاً روی K2 باشد
- حداکثر زیان: هزینه خالص پرداختی. زمانی که قیمت زیر K1 یا بالای K3 باشد
- نقطه سر به سر پایین: K1 + هزینه خالص
- نقطه سر به سر بالا: K3 − هزینه خالص
مزایا و معایب
|
❌ معایب |
✅ مزایا |
|
|
سود سقفدار |
ریسک محدود و مشخص |
|
|
پیچیدگی اجرا و مدیریت |
هزینه اجرای بسیار پایین |
|
|
ریسک تخصیص زودهنگام (Put) |
بهرهمندی از تتا مثبت |
|
|
نیاز به پیشبینی دقیق محدوده قیمتی |
مناسب بازارهای کمنوسان |
|
|
— |
قابلیت تنظیم انعطافپذیر |
|
🔹 مثال عددی با قیمتهای لایو بازار
- دارایی پایه: اهرم | قیمت فعلی: ۴۰,۳۸۲ ریال | سررسید: ۱۴۰۵/۰۶/۲۵
اجزای استراتژی:
- خرید ۱ Put با اعمال K1 = ۳۸,۰۰۰ (طهرم6044): پرداخت ۲,۳۹۰ ریال
- فروش ۲ Put با اعمال K2 = ۴۰,۰۰۰ (تخمینی ATM ) دریافت ۲ × ~۴,۵۰۰ = ۹,۰۰۰ ریال
- خرید ۱ Put با اعمال K3 = ۴۲,۰۰۰ (طهرم6045): پرداخت ۶,۲۳۰ ریال
محاسبات کلیدی:
- مجموع پرداختی = ۲,۳۹۰ + ۶,۲۳۰ = ۸,۶۲۰ ریال
- مجموع دریافتی = ۹,۰۰۰ ریال
- هزینه خالص = ۸,۶۲۰ − ۹,۰۰۰ = −۳۸۰ ریال (دریافتی)
- حداکثر سود = (۴۰,۰۰۰ − ۳۸,۰۰۰) − (−۳۸۰) = ۲,۰۰۰ + ۳۸۰ = ۲,۳۸۰ ریال → کل: ۲,۳۸۰,۰۰۰ ریال
- حداکثر زیان = ۳۸۰ ریال دریافتی → بدون زیان!
- نقطه سر به سر پایین =( ۳۸,۰۰۰ + ۳۸۰ =(− ۳۷,۶۲۰ ریال
- نقطه سر به سر بالا = ۴۲,۰۰۰ − (۳۸۰=(− ۴۲,۳۸۰ ریال
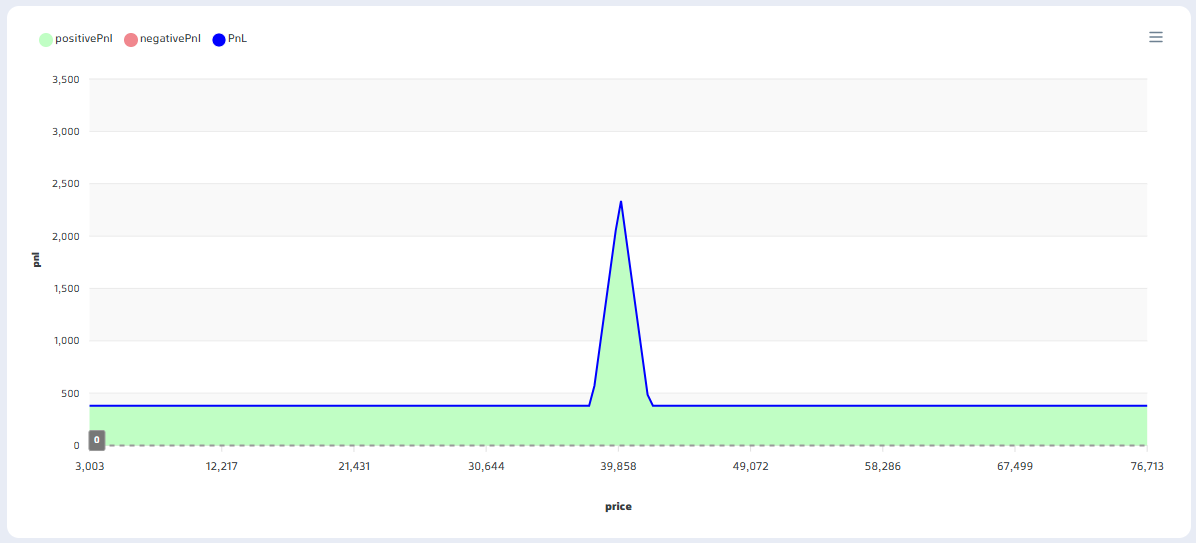
سناریوهای مختلف در تاریخ سررسید:
حالت اول: جهش صعودی — اهرم به ۵۰,۰۰۰ ریال.
تمام Putها بیارزش منقضی میشوند. سود = پرمیوم دریافتی = ۳۸۰ ریال → کل: ۳۸۰,۰۰۰ ریال سود.
حالت دوم: بالای K3 — اهرم روی ۴۳,۰۰۰ ریال.
تمام Putها بیارزش. سود = ۳۸۰ ریال → کل: ۳۸۰,۰۰۰ ریال سود.
حالت سوم: بین K2 و K3 — اهرم روی ۴۱,۰۰۰ ریال.
Long
Put (K1) بیارزش. Short Putها
(K2): بیارزش. Long Put (K3):
۴۱,۰۰۰ − ۴۲,۰۰۰ = ۱,۰۰۰ ریال. سود = ۱,۰۰۰ + ۳۸۰
= ۱,۳۸۰ ریال → کل:
۱,۳۸۰,۰۰۰ ریال
سود.
حالت چهارم: قله سود (روی K2 ) — اهرم روی ۴۰,۰۰۰ ریال.
Long Put (K1) بیارزش. Short Putها (K2) بیارزش.. Long Put (K3) ۲,۰۰۰ ریال. سود = ۲,۰۰۰ + ۳۸۰ = ۲,۳۸۰ ریال → کل: ۲,۳۸۰,۰۰۰ ریال سود. حداکثر سود!
حالت پنجم: بین K1 و K2 — اهرم روی ۳۹,۰۰۰ ریال.
Long Put (K1) بیارزش. Short Putها (K2) ۲ × ۱,۰۰۰ = ۲,۰۰۰ زیان. Long Put (K3) ۳,۰۰۰.
سود= ۳,۰۰۰ − ۲,۰۰۰ + ۳۸۰ = ۱,۳۸۰ ریال → کل: ۱,۳۸۰,۰۰۰ ریال سود.
📊 جدول خلاصه سناریوها:
|
کل |
سود/زیان (هر سهم) |
محدوده |
قیمت سررسید |
سناریو |
|
۳۸۰,۰۰۰⁺ |
۳۸۰⁺ ریال |
بالای K3 |
۵۰,۰۰۰ |
۱ _(جهش صعودی) |
|
۳۸۰,۰۰۰⁺ |
۳۸۰⁺ ریال |
بالای K3 |
۴۳,۰۰۰ |
۲ (بالای K3) |
|
۱,۳۸۰,۰۰۰⁺ |
۱,۳۸۰⁺ ریال |
ناحیه سود رو به رشد |
۴۱,۰۰۰ |
۳ ) بین (K2-K3 |
|
۲,۳۸۰,۰۰۰⁺ |
۲,۳۸۰⁺ ریال |
روی K2 |
۴۰,۰۰۰ |
۴ )قله سود( |
|
۱,۳۸۰,۰۰۰⁺ |
۱,۳۸۰⁺ ریال |
ناحیه سود رو به کاهش |
۳۹,۰۰۰ |
۵ بین( K1-K2) |
مقایسه با لانگ کال باترفلای: هر دو استراتژی در این مثال خاص هزینه خالص منفی دارند و در تمام سناریوها سودآور هستند.
تفاوت ساختاری: در کال باترفلای Long Call پایینترین اعمال بیشترین ارزش ذاتی را در حالت قله سود دارد، در حالی که در پوت باترفلای Long Put بالاترین اعمال (K3) بیشترین ارزش ذاتی را در قله سود ایجاد میکند.
از نظر عملکرد تقریباً یکسان هستند و انتخاب بین آنها بستگی به نقدشوندگی قراردادها و قیمتگذاری دقیقتر در بازار واقعی دارد.