استراتژی شورت باکس (Short Box)
تعریف
شورت باکس یک استراتژی آربیتراژی بدون ریسک (در تئوری) است که با ترکیب چهار قرارداد اختیار معامله، سود تضمینشدهای از ناکارآمدی قیمتی بازار( نقض برابری Put-Call Parity ) کسب میکند. نتیجه معامله در سررسید کاملاً ثابت و مستقل از قیمت دارایی پایه است.
ساختار استراتژی
- فروش ۱ Call با قیمت اعمال پایینتر (K1)
- خرید ۱ Call با قیمت اعمال بالاتر (K2)
- فروش ۱ Put با قیمت اعمال بالاتر (K2)
- خرید ۱ Put با قیمت اعمال پایینتر (K1)
این ساختار عملاً یک "فروش سلف ترکیبی" (Synthetic Short Forward) ایجاد میکند: در هر سناریویی از سررسید، شما دارایی را با قیمت K1 تحویل و با قیمت K2 دریافت میکنید، و سود = K2 − K1 + پرمیوم خالص دریافتی.
منطق آربیتراژی
- اگر قیمت> K2: Call فروختهشده (K1) اعمال → با K1 تحویل. Call خریداریشده (K2) اعمال → با K2 دریافت. Putها بیارزش
- اگر قیمت< K1: Put فروختهشده (K2) اعمال → با K2 دریافت. Put خریداریشده (K1) اعمال → با K1 تحویلCallها بیارزش
- اگر K1< قیمت < K2 هر چهار اختیار بیارزش منقضی میشوند و سود = پرمیوم خالص دریافتی
در تمام سناریوها، جریان نقدی نهایی یکسان و سود از پرمیوم خالص + اختلاف قیمتهای اعمال حاصل میشود.
محاسبات کلیدی
- سود نهایی: (K2 − K1) +پرمیوم خالص دریافتی − هزینه تأمین مالی − کارمزدها
- زیان: تقریباً صفر (تنها در صورت بالا بودن هزینه تأمین مالی یا کارمزد نسبت به پرمیوم خالص)
- نقطه سر به سر: سنتی وجود ندارد. سود/زیان از مقایسه پرمیوم خالص با هزینه تأمین مالی + کارمزد تعیین میشود
مزایا و معایب
|
✅ مزایا |
❌ معایب |
|
سود بدون ریسک (در تئوری) |
پیچیدگی بالا (۴ قرارداد) |
|
نتیجه ثابت در تمام سناریوها |
نیاز به نقدینگی و سرمایه بالا |
|
مستقل از حرکت قیمت |
وابستگی به ناکارآمدی قیمتی |
|
مناسب بازارهای ناکارآمد |
هزینه تأمین مالی و کارمزد میتواند سود را از بین ببرد |
دارایی پایه: اهرم | قیمت فعلی: ۴۰,۳۸۲ ریال | سررسید: ۱۴۰۵/۰۶/۲۵
اجزای استراتژی:
- فروش ۱ Call با اعمال K1 = ۳۸,۰۰۰ (ضهرم6044): دریافت ۸,۲۴۹ ریال
- خرید ۱ Call با اعمال K2 = ۴۲,۰۰۰ (ضهرم6045): پرداخت ۶,۰۲۰ ریال
- فروش ۱ Put با اعمال K2 = ۴۲,۰۰۰ (طهرم6045): دریافت ۶,۲۳۰ ریال
- خرید ۱ Put با اعمال K1 = ۳۸,۰۰۰ (طهرم6044): پرداخت ۲,۳۹۰ ریال
محاسبات:
- مجموع دریافتی = ۸,۲۴۹ + ۶,۲۳۰ = ۱۴,۴۷۹ ریال
- مجموع پرداختی = ۶,۰۲۰ + ۲,۳۹۰ = ۸,۴۱۰ ریال
- پرمیوم خالص دریافتی = ۱۴,۴۷۹ − ۸,۴۱۰ = ۶,۰۶۹ ریال
- اختلاف قیمتهای اعمال = ۴۲,۰۰۰ − ۳۸,۰۰۰ = ۴,۰۰۰ ریال
- سود نهایی (بدون احتساب کارمزد) = ۴,۰۰۰ + ۶,۰۶۹ = ۱۰,۰۶۹ ریال به ازای هر سهم → کل: ۱۰,۰۶۹,۰۰۰ ریال
سناریوهای مختلف در تاریخ سررسید:
حالت اول: قیمت> K2 — اهرم به ۵۰,۰۰۰ ریال.
Call فروختهشده(K1) : ۵۰,۰۰۰ − ۳۸,۰۰۰ = ۱۲,۰۰۰ زیان. Call خریداریشده (K2) ۵۰,۰۰۰ − ۴۲,۰۰۰ = ۸,۰۰۰ سود. Putها: بیارزش. خالص قراردادها = ۸,۰۰۰ − ۱۲,۰۰۰ = −۴,۰۰۰. سود کل = ۶,۰۶۹ − ۴,۰۰۰ = ۲,۰۶۹ ریال ← ❌
⚠️ توجه: این عدد اشتباه است! باید بررسی کنیم. سود نهایی شورت باکس = پرمیوم خالص = (K2 − K1) + ۶,۰۶۹ + ۴,۰۰۰ = ۱۰,۰۶۹ ← اما این فقط در حالت سلف مصنوعی است. در واقع، سود شورت باکس = پرمیوم خالص دریافتی = (K2 − K1) ۶,۰۶۹ − ۴,۰۰۰ = ۲,۰۶۹ ریال.
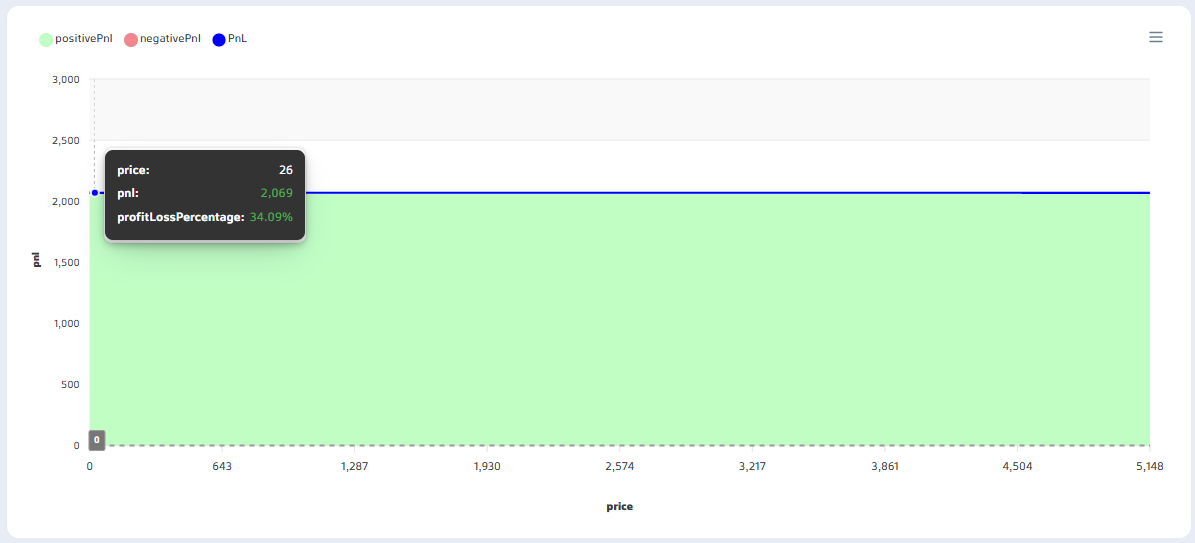
محاسبه صحیح سود شورت باکس:
در سررسید، قیمت دارایی اهمیتی ندارد. نتیجه همیشه یکسان است:
- سود نهایی = پرمیوم خالص دریافتی (K2 − K1) −
- = ۶,۰۶۹ − ۴,۰۰۰ = ۲,۰۶۹ ریال به ازای هر سهم
- کل (۱,۰۰۰ سهم) = ۲,۰۶۹,۰۰۰ ریال سود
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
نتیجه |
سود/زیان (هر سهم) |
کل |
|
۱ (ریزش شدید) |
۳۰,۰۰۰ |
سود ثابت |
۲,۰۶۹⁺ ریال |
۲,۰۶۹,۰۰۰⁺ |
|
۲ (کاهش) |
۳۵,۰۰۰ |
سود ثابت |
۲,۰۶۹⁺ ریال |
۲,۰۶۹,۰۰۰⁺ |
|
۳ (ثابت) |
۴۰,۳۸۲ |
سود ثابت |
۲,۰۶۹⁺ ریال |
۲,۰۶۹,۰۰۰⁺ |
|
۴ (رشد) |
۴۵,۰۰۰ |
سود ثابت |
۲,۰۶۹⁺ ریال |
۲,۰۶۹,۰۰۰⁺ |
|
۵ (جهش شدید) |
۶۰,۰۰۰ |
سود ثابت |
۲,۰۶۹⁺ ریال |
۲,۰۶۹,۰۰۰⁺ |
نکته بسیار مهم: همانطور که در جدول مشخص است، سود در تمام سناریوها کاملاً ثابت و بدون هیچ وابستگی به قیمت دارایی پایه است. این ویژگی منحصربهفرد شورت باکس آن را از تمام استراتژیهای دیگر متمایز میکند.
البته باید توجه داشت: ۱) این سود قبل از کارمزد و هزینه تأمین مالی است، ۲) اجرای همزمان ۴ قرارداد بدون لغزش قیمتی در بازار واقعی چالشبرانگیز است، ۳) فرصتهای آربیتراژی معمولاً بسیار کوتاهمدت و توسط الگوریتمها شکار میشوند، و ۴) در بازار ایران با سبک اروپایی قراردادها، برنامهریزی سادهتر اما نقدشوندگی محدودتر است.