استراتژی بیر پوت اسپرد (Bear Put Spread)
تعریف
در استراتژی بیر پوت اسپرد، معاملهگر به طور همزمان یک اختیار فروش (Put) با قیمت اعمال بالاتر (K1) خریداری کرده و یک اختیار فروش (Put) با قیمت اعمال پایینتر (K2) به فروش میرساند. هر دو قرارداد بر روی یک دارایی پایه و با سررسید یکسان هستند. هدف اصلی، کسب سود از کاهش ملایم قیمت دارایی پایه در یک بازه محدود است، در حالی که با فروش اختیار دوم، بخشی از هزینه خرید اختیار اول جبران میشود. این ساختار منجر به سود و زیان هر دو محدود میگردد.
شرایط مناسب استفاده
- بازار در آستانه اصلاح یا نزول ملایم قرار دارد
- احتمال ریزش شدید کم است
- معاملهگر به دنبال استراتژی کمهزینهتر نسبت به لانگ پوت است
- نوسانات بازار نسبتاً پایین است
سود و زیان
- حداکثر سود: محدود. برابر با ( K1 − K2پرمیوم خالص پرداختی). زمانی رخ میدهد که قیمت در سررسید پایینتر از K2 باشد.
- حداکثر زیان: محدود به پرمیوم خالص پرداختی. زمانی رخ میدهد که قیمت در سررسید بالاتر از K1 باقی بماند
- نقطه سر به سر: K1 − پرمیوم خالص پرداختی
مزایا و معایب
|
|
✅ مزایا |
❌ معایب |
|
|
سود و زیان هر دو محدود |
سود سقفدار (برخلاف لانگ پوت) |
|
|
هزینه اولیه کمتر نسبت به لانگ پوت |
نیاز به افت ملایم و دقیق قیمت |
|
|
مناسب بازار نزولی ملایم |
سودآوری محدود در صورت ریزش شدید |
|
|
مدیریت ریسک ساده |
— |
مثال
- دارایی پایه: اهرم (صندوق سهامی کاریزما)
- قیمت فعلی اهرم: ۴۰,۳۸۲ ریال
- تاریخ سررسید: ۱۴۰۵/۰۶/۲۵(۵۲ روز دیگر)
پایه اول — خرید اختیار فروش (Long Put) با اعمال بالاتر:
- نماد: طهرم6045
- قیمت اعمال (K1): ۴۲,۰۰۰ ریال ( ITM - بالاتر از قیمت فعلی)
- پرمیوم پرداختی: ۶,۲۳۰ ریال به ازای هر سهم
پایه دوم — فروش اختیار فروش (Short Put) با اعمال پایینتر:
- نماد: طهرم6044
- قیمت اعمال (K2): ۳۸,۰۰۰ ریال ( — OTM پایینتر از قیمت فعلی)
- پرمیوم دریافتی: ۲,۳۹۰ ریال به ازای هر سهم
محاسبات کلیدی:
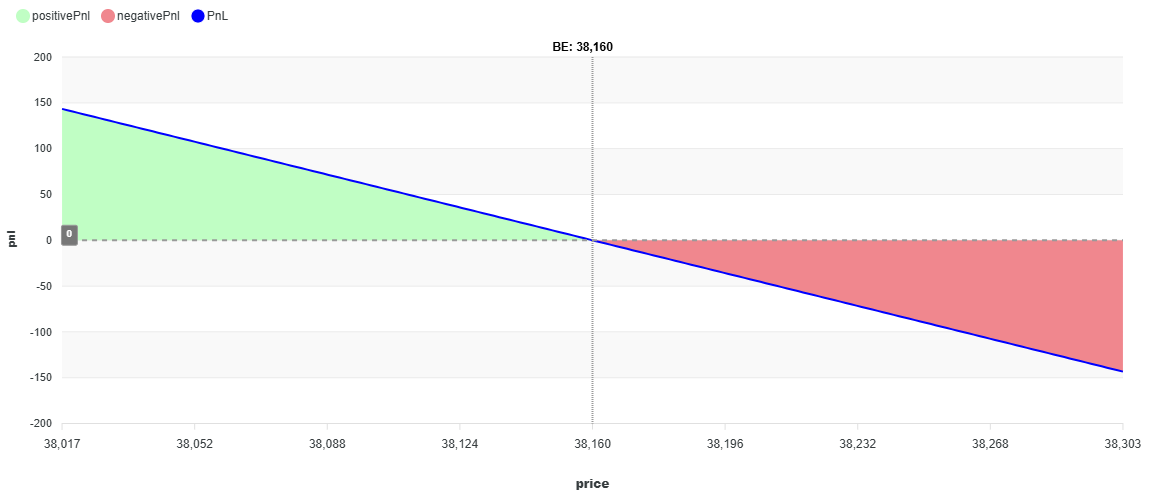
- پرمیوم خالص پرداختی = ۶,۲۳۰ − ۲,۳۹۰ = ۳,۸۴۰ ریال به ازای هر سهم
- هزینه کل قرارداد (۱,۰۰۰ سهم) = ۳,۸۴۰,۰۰۰ ریال
- حداکثر سود = (۴۲,۰۰۰ − ۳۸,۰۰۰) − ۳,۸۴۰ = ۴,۰۰۰ − ۳,۸۴۰ = ۱۶۰ ریال به ازای هر سهم → کل: ۱۶۰,۰۰۰ ریال
- حداکثر زیان = ۳,۸۴۰ ریال به ازای هر سهم → کل: ۳,۸۴۰,۰۰۰ ریال
- نقطه سر به سر = ۴۲,۰۰۰ − ۳,۸۴۰ = ۳۸,۱۶۰ ریال
سناریوهای مختلف در تاریخ سررسید:
حالت اول: ریزش شدید — اهرم به ۳۰,۰۰۰ ریال برسد.
قیمت زیر هر دو قیمت اعمال قرار دارد. سود از Long Put = ۴۲,۰۰۰ − ۳۰,۰۰۰ = ۱۲,۰۰۰ ریال.
زیان از Short Put = ۳۸,۰۰۰ − ۳۰,۰۰۰ = ۸,۰۰۰ ریال.
سود خالص = ۱۲,۰۰۰ − ۸,۰۰۰ − ۳,۸۴۰ = ۱۶۰ ریال سود به ازای هر سهم → کل: ۱۶۰,۰۰۰ ریال سود. قیمت به زیر K2 رفته اما سود سقفدار است.
حالت دوم: کاهش ملایم — اهرم به ۳۷,۰۰۰ ریال برسد.
قیمت بین دو قیمت اعمال. سود از Long Put = ۴۲,۰۰۰ − ۳۷,۰۰۰ = ۵,۰۰۰ ریال. Short Put بیارزش منقضی میشود. سود خالص = ۵,۰۰۰ − ۳,۸۴۰ = ۱,۱۶۰ ریال سود → کل: ۱,۱۶۰,۰۰۰ ریال سود.
حالت سوم: رسیدن به نقطه سر به سر — اهرم به ۳۸,۱۶۰ ریال برسد.
سود از Long Put = ۴۲,۰۰۰ − ۳۸,۱۶۰ = ۳,۸۴۰ ریال. Short Put بیارزش. سود خالص = ۳,۸۴۰ − ۳,۸۴۰ = ۰ ریال (سر به سر).
حالت چهارم: قیمت ثابت — اهرم روی ۴۰,۳۸۲ ریال باقی بماند.
سود از Long Put = ۴۲,۰۰۰ − ۴۰,۳۸۲ = ۱,۶۱۸ ریال. Short Put بیارزش. سود خالص = ۱,۶۱۸ − ۳,۸۴۰ = ۲,۲۲۲ ریال زیان → کل: ۲,۲۲۲,۰۰۰ ریال زیان.
حالت پنجم: افزایش — اهرم به ۴۵,۰۰۰ ریال برسد.
هر دو اختیار بیارزش منقضی میشوند. زیان = ۳,۸۴۰ ریال به ازای هر سهم → کل: ۳,۸۴۰,۰۰۰ ریال زیان. این حداکثر زیان ممکن است.
حالت ششم: رشد شدید — اهرم به ۵۵,۰۰۰ ریال برسد.
هر دو اختیار بیارزش منقضی میشوند. زیان = ۳,۸۴۰ ریال به ازای هر سهم → کل: ۳,۸۴۰,۰۰۰ ریال زیان. زیان همانند حالت پنجم سقفدار است.
📊 جدول خلاصه سناریوها:
|
سناریو |
قیمت سررسید |
ارزش Long )Put اعمال ۴۲,۰۰۰ ( |
زیان Short Put(اعمال ۳۸,۰۰۰( |
خالص ارزش |
پرمیوم خالص |
سود/زیان (هر سهم) |
کل (۱,۰۰۰ سهم) |
|
۱ (ریزش شدید) |
۳۰,۰۰۰ |
۱۲,۰۰۰ |
۸,۰۰۰ |
۴,۰۰۰ |
۳,۸۴۰ |
۱۶۰⁺ ریال |
۱۶۰,۰۰۰⁺ |
|
۲ (کاهش ملایم) |
۳۷,۰۰۰ |
۵,۰۰۰ |
۰ |
۵,۰۰۰ |
۳,۸۴۰ |
۱,۱۶۰⁺ ریال |
۱,۱۶۰,۰۰۰⁺ |
|
۳ (سر به سر) |
۳۸,۱۶۰ |
۳,۸۴۰ |
۰ |
۳,۸۴۰ |
۳,۸۴۰ |
۰ ریال |
۰ |
|
۴ (ثابت) |
۴۰,۳۸۲ |
۱,۶۱۸ |
۰ |
۱,۶۱۸ |
۳,۸۴۰ |
۲,۲۲۲⁻ ریال |
۲,۲۲۲,۰۰۰⁻ |
|
۵ (رشد) |
۴۵,۰۰۰ |
۰ |
۰ |
۰ |
۳,۸۴۰ |
۳,۸۴۰⁻ ریال |
۳,۸۴۰,۰۰۰⁻ |
|
۶ (رشد شدید) |
۵۵,۰۰۰ |
۰ |
۰ |
۰ |
۳,۸۴۰ |
۳,۸۴۰⁻ ریال |
۳,۸۴۰,۰۰۰⁻ |
نکته مهم: در این مثال خاص، نسبت ریسک به بازده بسیار بالا است (حداکثر سود ۱۶۰ ریال در مقابل حداکثر زیان ۳,۸۴۰ ریال). این به دلیل آن است که اختیارات ITM و OTM انتخاب شده، ارزش ذاتی بالایی دارند و فاصله بین دو قیمت اعمال (۴,۰۰۰ ریال) تنها اندکی بیشتر از پرمیوم خالص (۳,۸۴۰ ریال) است.
در شرایط واقعی معاملهگران معمولاً فاصله بیشتری بین دو قیمت اعمال انتخاب میکنند یا از اختیارات OTM برای هر دو پایه استفاده میکنند تا نسبت ریسک به بازده بهتری حاصل شود.
همچنین میتوان با انتخاب قیمتهای اعمال نزدیکتر به هم (مثلاً ۴۰,۰۰۰ و ۳۸,۰۰۰) هزینه اولیه را کاهش داد