استراتژی باکس اسپرد (Long Box Spread)
تعریف
لانگ باکس اسپرد یک استراتژی آربیتاژی چند پایه، کمریسک و خنثی به دلتا است. این استراتژی از ترکیب بول کال اسپرد (Bull Call Spread) و بیر پوت اسپرد (Bear Put Spread) تشکیل شده و نتیجه آن در سررسید کاملاً ثابت و مستقل از قیمت دارایی پایه است. هدف، کسب سود تضمینشده از ناکارآمدی قیمتی بازار است.
ساختار استراتژی
ترکیب دو اسپرد:
بول کال اسپرد:
- خرید ۱ Call ITM با قیمت اعمال پایینتر (K1)
- فروش ۱ Call OTM با قیمت اعمال بالاتر (K2)
بیر پوت اسپرد:
- خرید ۱ Put ITM با قیمت اعمال بالاتر (K2)
- فروش ۱ Put OTM با قیمت اعمال پایینتر (K1)
از منظر دیگر: ترکیب یک موقعیت خرید مصنوعی (Long Synthetic) و یک موقعیت فروش مصنوعی (Short Synthetic) که یکدیگر را خنثی میکنند.
منطق آربیتراژی
در سررسید، صرف نظر از قیمت دارایی پایه:
- اگر قیمت> K2 :بول کال اسپرد= K2−K1، بیر پوت اسپرد = ۰ → مجموعK2−K1
- اگر قیمت< K1 :بول کال اسپرد = ۰، بیر پوت اسپرد K2−K1 → → جموع K2−K1
- اگر< K1 قیمت< K2 :بول کال = قیمت− K1، بیر پوت=− K2قیمت → مجموع K2−K1
در تمام سناریوها، نتیجه = K2 − K1 = ثابت
محاسبات کلیدی
- سرمایه درگیر (Net Premium Paid): مجموع پرمیومهای پرداختی − مجموع پرمیومهای دریافتی
- سود تضمینشده: (K2 − K1) − سرمایه درگیر
- حداکثر زیان: سرمایه درگیر − (K2 − K1) — فقط اگر سرمایه درگیر بیشتر از اختلاف اعمالها باشد
- نقطه سر به سر: سنتی وجود ندارد (نتیجه در تمام قیمتها یکسان است)
تفاوت با شورت باکس
|
ویژگی |
لانگ باکس |
شورت باکس |
|
جریان نقدی اولیه |
پرداخت (بدهکار) |
دریافت (بستانکار) |
|
سود |
(K2−K1) − پرمیوم خالص پرداختی |
پرمیوم خالص دریافتی − (K2−K1) |
|
شرط سودآوری |
پرمیوم خالص < K2−K1 |
پرمیوم خالص > K2−K1 |
|
مناسب وقتی |
قیمت باکس ارزانتر از ارزش ذاتی |
قیمت باکس گرانتر از ارزش ذاتی |
شرایط مناسب استفاده
- شناسایی ناکارآمدی قیمتی بین قراردادهای مختلف
- بازارهای با نقدینگی بالا
- نیاز به اجرای همزمان ۴ قرارداد بدون لغزش قیمتی
- تمایل به سود تضمینشده و بدون ریسک (در تئوری)
نکات مهم اجرا
- گاهی یافتن فرصت آربیتراژی مناسب هفتهها طول میکشد
- از این استراتژی توقع سودهای بزرگ نداشته باشید
- تا سررسید در پوزیشن بمانید (مستقل از قیمت)
- قراردادها با حجم معاملات بالا انتخاب شوند
- هزینه تأمین مالی و کارمزد را حتماً لحاظ کنید
- قراردادهای ایرانی معمولاً سبک اروپایی هستند (فقط در سررسید قابل اعمال)
مزایا و معایب
|
✅ مزایا |
❌ معایب |
|
سود تضمینشده و بدون ریسک (در تئوری) |
پیچیدگی بالا (۴ قرارداد) |
|
نتیجه ثابت در تمام سناریوها |
سرمایه درگیر بالا |
|
خنثی به قیمت، نوسان و زمان |
سودهای بالا انتظار نمیرود |
|
مناسب آربیتراژ |
وابستگی به ناکارآمدی قیمتی (نادر) |
🔹 مثال
- قیمت فعلی سهم: ۲۵۰ تومان
اجزای استراتژی:
- خرید ۱ Call ITM با اعمال =K1 ۲۰۰: پرداخت ۶۵ تومان
- فروش ۱ Call OTM با اعمال =K2 ۳۰۰: دریافت ۲۰ تومان
- خرید ۱ Put ITM با اعمال =K2 ۳۰۰: پرداخت ۶۰ تومان
- فروش ۱ Put OTM با اعمال =K1 ۲۰۰: دریافت ۲۰ تومان
محاسبات:
- مجموع پرداختی = ۶۵ + ۶۰ = ۱۲۵ تومان
- مجموع دریافتی = ۲۰ + ۲۰ = ۴۰ تومان
- سرمایه درگیر (خالص پرداختی) = ۱۲۵ − ۴۰ = ۸۵ تومان
- اختلاف قیمتهای اعمال = ۳۰۰ − ۲۰۰ = ۱۰۰ تومان
- سود تضمینشده = ۱۰۰ − ۸۵ = ۱۵ تومان به ازای هر سهم
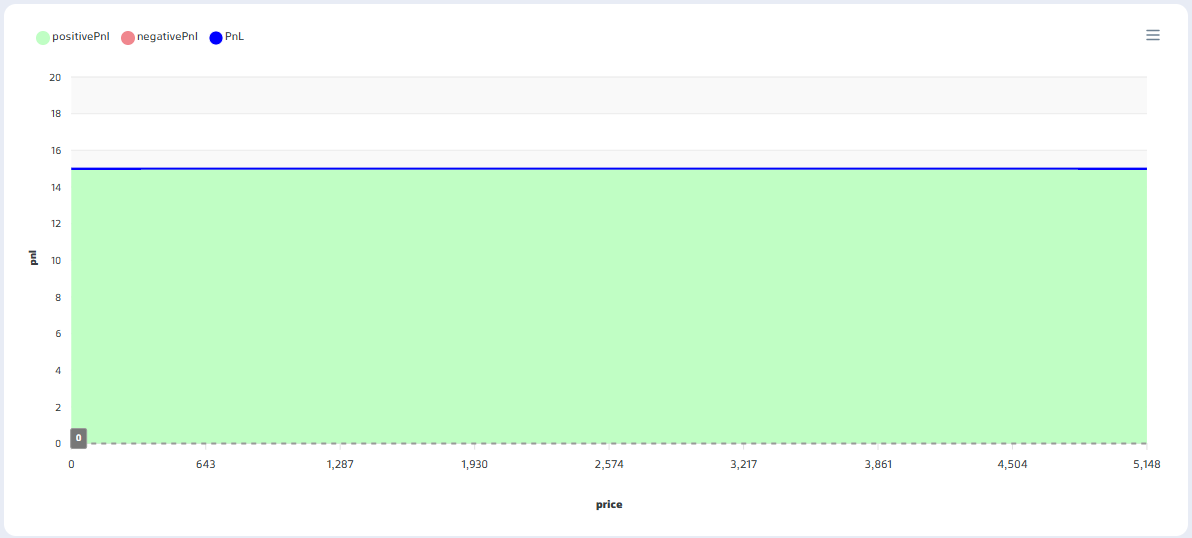
سناریوهای مختلف در تاریخ سررسید:
|
سناریو |
قیمت سررسید |
بول کال اسپرد |
بیر پوت اسپرد |
مجموع |
سود نهایی |
|
۱(ریزش شدید) |
۱۵۰ |
۰ |
۱۰۰ |
۱۰۰ |
۱۵⁺ تومان |
|
۲(کاهش) |
۱۸۰ |
۰ |
۱۰۰ |
۱۰۰ |
۱۵⁺ تومان |
|
۳(زیر K1) |
۱۹۰ |
۰ |
۱۰۰ |
۱۰۰ |
۱۵⁺ تومان |
|
۴ ) بین K1-K2 ) |
۲۵۰ |
۵۰ |
۵۰ |
۱۰۰ |
۱۵⁺ تومان |
|
۵ بالای K2)) |
۳۵۰ |
۱۰۰ |
۰ |
۱۰۰ |
۱۵⁺ تومان |
|
۶ (جهش شدید) |
۵۰۰ |
۱۰۰ |
۰ |
۱۰۰ |
۱۵⁺ تومان |
همانطور که مشخص است، سود در تمام سناریوها کاملاً ثابت و برابر با ۱۵ تومان است.
🔹 مثال
- دارایی پایه: اهرم | قیمت فعلی: ۴۰,۳۸۲ ریال | سررسید: ۱۴۰۵/۰۶/۲۵
اجزای استراتژی:
- خرید ۱ Call ITM با اعمال =K1 ۳۸,۰۰۰ (ضهرم6044): پرداخت ۸,۲۴۹ ریال
- فروش ۱ Call OTM با اعمال =K2 ۴۲,۰۰۰ (ضهرم6045): دریافت ۶,۰۲۰ ریال
- خرید ۱ Put ITM با اعمال =K2 ۴۲,۰۰۰ (طهرم6045): پرداخت ۶,۲۳۰ ریال
- فروش ۱ Put OTM با اعمال =K1 ۳۸,۰۰۰ (طهرم6044): دریافت ۲,۳۹۰ ریال
محاسبات:
- مجموع پرداختی = ۸,۲۴۹ + ۶,۲۳۰ = ۱۴,۴۷۹ ریال
- مجموع دریافتی = ۶,۰۲۰ + ۲,۳۹۰ = ۸,۴۱۰ ریال
- سرمایه درگیر = ۱۴,۴۷۹ − ۸,۴۱۰ = ۶,۰۶۹ ریال
- اختلاف قیمتهای اعمال = ۴۲,۰۰۰ − ۳۸,۰۰۰ = ۴,۰۰۰ ریال
- سود/زیان = ۴,۰۰۰ − ۶,۰۶۹ = −۲,۰۶۹ ریال زیان → کل: ۲,۰۶۹,۰۰۰⁻ ریال
⚠️ نکته مهم: با قیمتهای لایو فعلی، لانگ باکس زیانده است (سرمایه درگیر ۶,۰۶۹ > اختلاف اعمال ۴,۰۰۰). اما همین قیمتها برای شورت باکس (که قبلاً بررسی شد) سودآور هستند: سود = ۶,۰۶۹ − ۴,۰۰۰ = ۲,۰۶۹ ریال به ازای هر سهم. این یعنی فرصت آربیتراژی در جهت شورت باکس وجود دارد، نه لانگ باکس.